- 18 сентября, 2026
НБКИ: в августе 2026 года средний срок автокредита превысил 6 лет
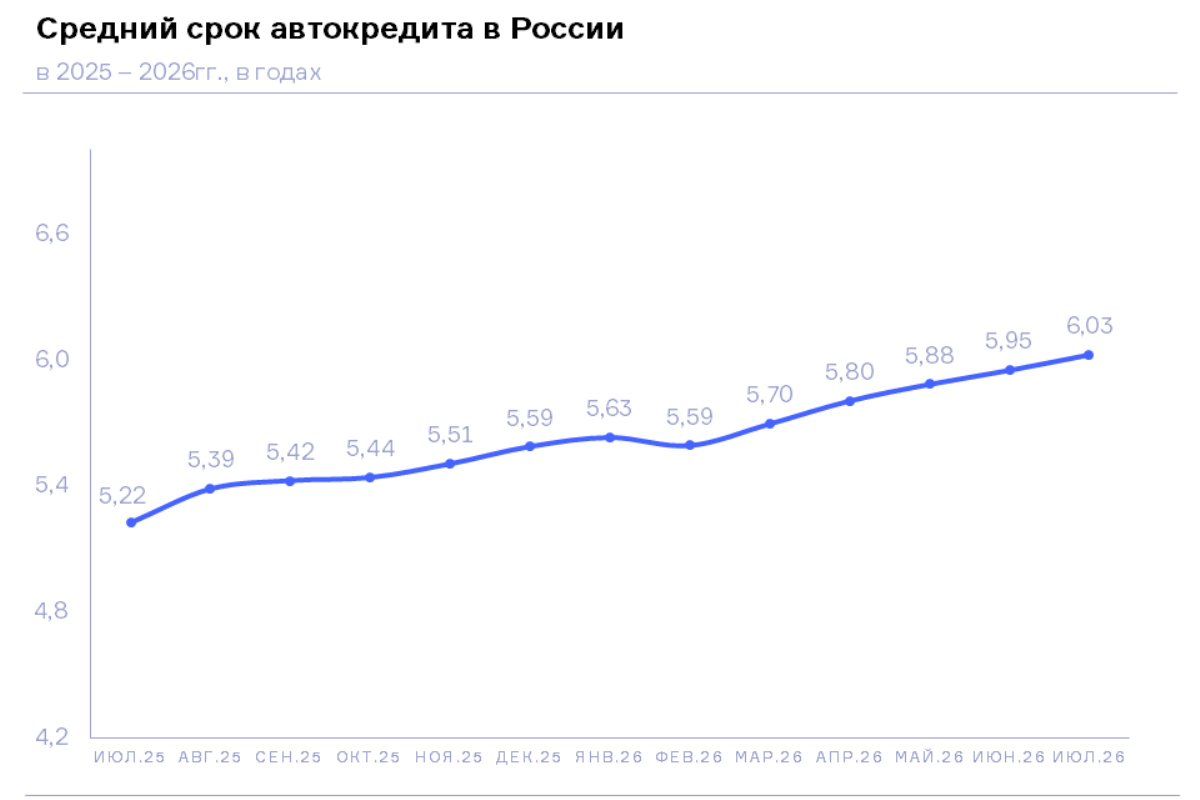
По данным кредитных организаций, передающих сведения в Национальное бюро кредитных историй (НБКИ), в августе 2026 года средний срок автокредитов (на новые автомобили и автомобили с пробегом) составил 6,03 лет, увеличившись по сравнению с аналогичным периодом 2025 года на 15,3% (в августе 2025 года – 5,22 лет), а с предыдущим месяцем — на 1,2% (в июле 2026 года – 5,95 лет).
Наибольший средний срок выданных автокредитов в регионах РФ (среди 30-ти регионов РФ – лидеров по объемам автокредитования) в августе 2026 года был отмечен в Краснодарском (6,66 лет) и Ставропольском (6,55 лет) краях, Ростовской (6,44 лет), Тюменской (с ХМАО и ЯНАО) (6,44 лет) и Новосибирской (6,40 лет) областях, а также в Пермском крае (6,40 лет). В свою очередь наименьший показатель среднего срока автокредитов в регионах из топ-30 продемонстрировали Москва (5,32 лет), Санкт-Петербург (5,54 лет) и Московская область (5,58 лет).
При этом наиболее серьезная динамика роста среднего срока автокредитов в регионах РФ (среди 30-ти регионов РФ – лидеров по объемам автокредитования) в августе 2026 года по сравнению с аналогичным периодом 2025 года была зафиксирована в Чувашской Республике (+21,8%), Самарской (+20,5%) и Саратовской (+19,4%) областях, а также Ставропольском крае (+19,3%) и Ростовской области (+18,9%). В Москве и Санкт-Петербурге данный показатель за год вырос на 10,8% и 13,1% соответственно (Таблица 1).
«Увеличение сроков автокредитов дает возможность банкам контролировать показатель долговой нагрузки заемщиков (не выше 50%) за счет сокращения величины ежемесячного платежа, – отмечает директор по маркетингу НБКИ Алексей Волков. – Данная динамика фиксируется на фоне довольно низкого аппетита к риску со стороны банков, а также не очень активного спроса на автокредиты в связи с повышением утилизационного сбора, высоких процентных ставок и общего роста цен на автомобили. Важно также отметить, что при одобрении банками автокредитов и их условий (включая размеры и сроки) к качеству кредитных историй заемщиков предъявляются достаточно высокие требования. Что, в свою очередь, позволяет снижать риски просрочек в будущем. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего срока автокредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года по сравнению с аналогичным периодом 2025 года, в годах
| По регионам | август
2025, лет |
август
2026, лет |
Изменение,
в % |
|
| 1 | Краснодарский край | 5,77 | 6,66 | 15,5% |
| 2 | Ставропольский край | 5,49 | 6,55 | 19,3% |
| 3 | Ростовская область | 5,42 | 6,44 | 18,9% |
| 4 | Тюменская область (с ХМАО и ЯНАО) | 5,73 | 6,44 | 12,4% |
| 5 | Новосибирская область | 5,74 | 6,40 | 11,5% |
| 6 | Пермский край | 5,68 | 6,40 | 12,6% |
| 7 | Волгоградская область | 5,44 | 6,37 | 17,0% |
| 8 | Республика Башкортостан | 5,48 | 6,28 | 14,6% |
| 9 | Омская область | 5,43 | 6,25 | 15,0% |
| 10 | Оренбургская область | 5,38 | 6,22 | 15,5% |
| 11 | Саратовская область | 5,21 | 6,22 | 19,4% |
| 12 | Удмуртская Республика | 5,43 | 6,22 | 14,6% |
| 13 | Красноярский край | 5,47 | 6,21 | 13,6% |
| 14 | Челябинская область | 5,38 | 6,19 | 15,0% |
| 15 | Чувашская Республика | 5,08 | 6,18 | 21,8% |
| 16 | Свердловская область | 5,32 | 6,15 | 15,7% |
| 17 | Вологодская область | 5,35 | 6,09 | 13,9% |
| 18 | Воронежская область | 5,13 | 6,06 | 18,2% |
| 19 | Иркутская область | 5,36 | 6,03 | 12,4% |
| 20 | Нижегородская область | 5,18 | 6,03 | 16,4% |
| 21 | Самарская область | 4,95 | 5,97 | 20,5% |
| 22 | Кемеровская область | 5,38 | 5,96 | 10,9% |
| 23 | Республика Татарстан | 5,22 | 5,93 | 13,6% |
| 24 | Ленинградская область | 5,08 | 5,86 | 15,2% |
| 25 | Тульская область | 4,92 | 5,70 | 15,9% |
| 26 | Белгородская область | 4,88 | 5,67 | 16,2% |
| 27 | Рязанская область | 4,88 | 5,63 | 15,4% |
| 28 | Московская область | 4,96 | 5,58 | 12,4% |
| 29 | Санкт-Петербург | 4,90 | 5,54 | 13,1% |
| 30 | Москва | 4,80 | 5,32 | 10,8% |