- 23 сентября, 2026
НБКИ: в августе 2026 года средний срок потребительского кредита составил около 2,4 года
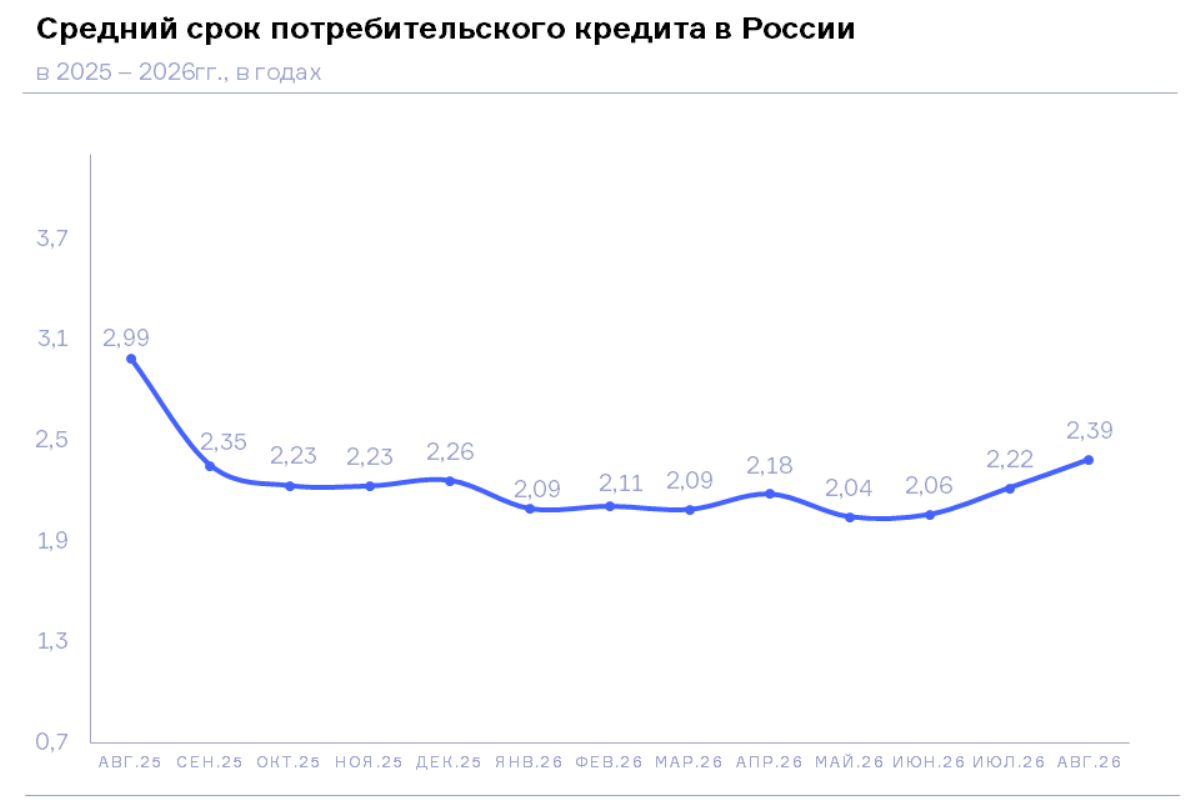
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в августе 2026 года средний срок потребительских кредитов (кредитов наличными) составил 2,39 года, сократившись по сравнению с аналогичным периодом прошлого года на 20,1% (в августе 2025 года – 2,99 года).
В то же время по сравнению с предыдущим месяцем средний срок потребкредита в августе 2026 года, напротив, вырос на 7,7% (в июле 2026 года – 2,22 года).
Наибольший средний срок выданных кредитов наличными в регионах РФ (среди 30 регионов-лидеров в потребительском кредитовании) в августе 2026 года был отмечен в Санкт-Петербурге (3,19 года), Москве (2,88 года), а также Тюменской (с ХМАО и ЯНАО) (2,60 года), Московской (2,59 года) и Ленинградской (2,49 года) областях. В свою очередь наименьший показатель среднего срока потребкредитов в топ-30 регионов продемонстрировали Приморский (2,05 года) и Хабаровский (2,16 года) края, а также Ростовская (2,18 года), Кемеровская (2,18 года) и Нижегородская (2,19 года) области.
При этом наиболее серьезная динамика снижения среднего срока потребкредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте кредитования) в августе 2026 года по сравнению с аналогичным периодом 2025 года была зафиксирована в Москве (-28,4%), Московской области (-25,4%) Санкт-Петербурге (-24,2%), а также Краснодарском крае (-23,0%) и Ленинградской области (-21,5%) (Таблица 1).
«После пиковых значений в августе 2025 года (3,0 года), в последующие месяцы средний срок кредита кредитов наличными существенно сократился, стабилизировавшись на уровне 2,0-2,4 года, – отмечает директор по маркетингу НБКИ Алексей Волков. – При этом аппетит к риску у банков, а также спрос на потребкредиты со стороны граждан все еще находятся на довольно низком уровне. Поэтому при одобрении потребкредитов и их условий (включая сроки) банки предъявляют достаточно высокие требования к качеству кредитных историй будущих заемщиков, тем самым снижая риски просрочек в будущем. В этой связи потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего срока потребкредитов/кредитов наличными в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года по сравнению с августом 2025 года, в годах
| По регионам | август
2025, в гг. |
август
2026, в гг. |
Изменение,
в % |
|
| 1 | Санкт-Петербург | 4,21 | 3,19 | -24,2% |
| 2 | Москва | 4,03 | 2,88 | -28,4% |
| 3 | Тюменская область (с ХМАО и ЯНАО) | 3,14 | 2,60 | -17,2% |
| 4 | Московская область | 3,48 | 2,59 | -25,4% |
| 5 | Ленинградская область | 3,18 | 2,49 | -21,5% |
| 6 | Республика Татарстан | 2,93 | 2,48 | -15,4% |
| 7 | Краснодарский край | 3,19 | 2,46 | -23,0% |
| 8 | Новосибирская область | 3,12 | 2,45 | -21,4% |
| 9 | Удмуртская Республика | 2,89 | 2,39 | -17,3% |
| 10 | Омская область | 2,76 | 2,38 | -13,6% |
| 11 | Оренбургская область | 2,87 | 2,36 | -17,7% |
| 12 | Волгоградская область | 2,93 | 2,36 | -19,6% |
| 13 | Ставропольский край | 2,93 | 2,33 | -20,2% |
| 14 | Алтайский край | 2,93 | 2,32 | -20,8% |
| 15 | Забайкальский край | 2,68 | 2,32 | -13,4% |
| 16 | Красноярский край | 2,83 | 2,30 | -18,6% |
| 17 | Челябинская область | 2,74 | 2,28 | -16,7% |
| 18 | Свердловская область | 2,71 | 2,28 | -16,0% |
| 19 | Республика Башкортостан | 2,69 | 2,27 | -15,8% |
| 20 | Самарская область | 2,74 | 2,24 | -18,2% |
| 21 | Пермский край | 2,63 | 2,23 | -14,9% |
| 22 | Иркутская область | 2,68 | 2,23 | -16,8% |
| 23 | Республика Саха (Якутия) | 2,69 | 2,22 | -17,6% |
| 24 | Воронежская область | 2,66 | 2,22 | -16,6% |
| 25 | Саратовская область | 2,63 | 2,21 | -15,9% |
| 26 | Нижегородская область | 2,65 | 2,19 | -17,3% |
| 27 | Кемеровская область | 2,61 | 2,18 | -16,3% |
| 28 | Ростовская область | 2,59 | 2,18 | -15,8% |
| 29 | Хабаровский край | 2,48 | 2,16 | -12,8% |
| 30 | Приморский край | 2,53 | 2,05 | -18,8% |