- 30 сентября, 2026
НБКИ: в августе средний срок POS-кредита достиг 1,5 лет
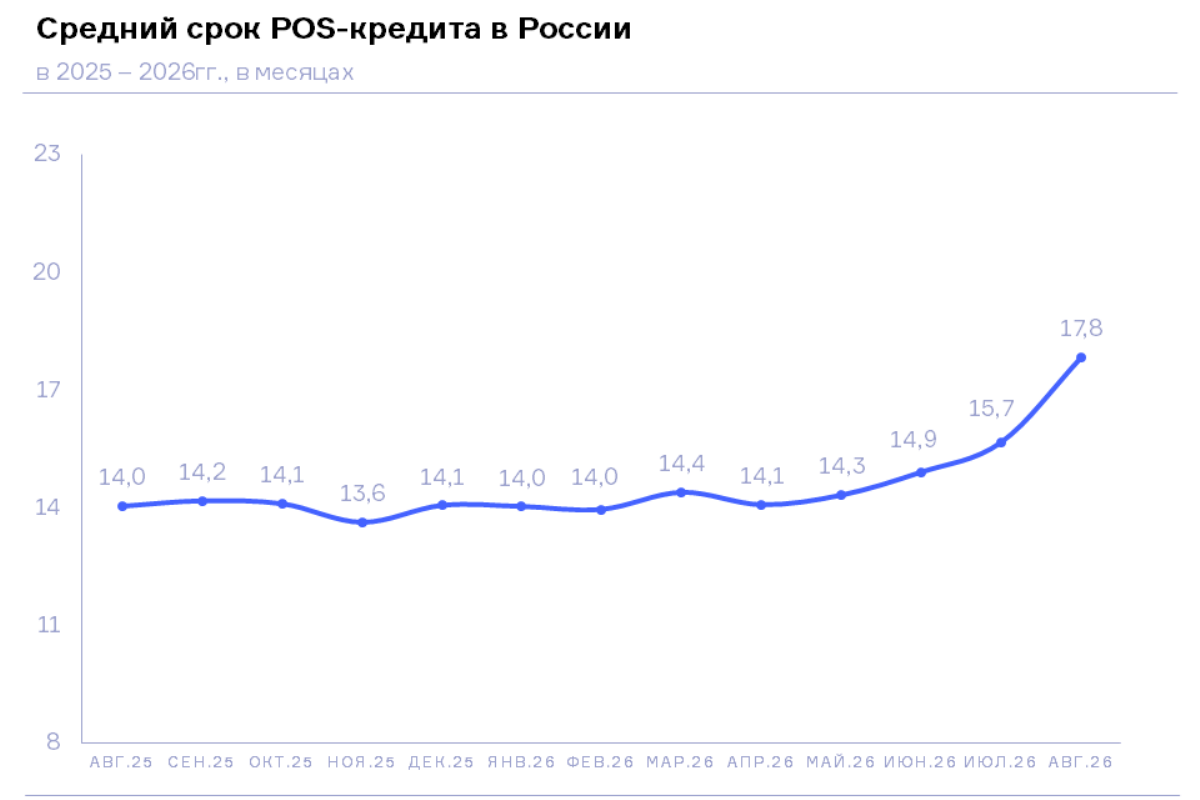
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в августе 2026 года средний срок POS-кредитов (кредитов гражданам, предоставленных в торговых точках) составил 17,8 месяца (или почти 1,5 года), увеличившись по сравнению с аналогичным периодом прошлого года на 27,2% (в августе 2025 года – 14,0 мес.), а с предыдущим месяцем на 13,9% (в июле 2026 года – 15,7 мес.). Это наивысшее значение данного показателя с начала 2024 года. При этом стоит отметить, что средний срок POS-кредитов растет четвертый месяц подряд.
Наибольший средний срок выданных POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года был отмечен в Ставропольском (20,4 мес.), Алтайском (19,5 мес.) и Краснодарском (19,1 мес.) краях, а также Омской (19,1 мес.) и Кемеровской (18,6 мес.) областях. В свою очередь наименьший показатель среднего срока POS-кредитов в августе текущего года продемонстрировали Московская (16,2 мес.) и Нижегородская (16,3 мес.) области, Москва (16,3 мес.), а также Тульская (16,5 мес.) и Воронежская (16,5 мес.) области.
При этом наиболее серьезная динамика роста среднего срока POS-кредитов в регионах РФ (среди 30 регионов-лидеров в POS-кредитовании) в августе 2026 года по сравнению с аналогичным периодом прошлого года была зафиксирована в Ставропольском крае (+40,7%), Белгородской области (+38,3%), Краснодарском крае (+33,6%), а также Санкт-Петербурге (+32,6%) и Ленинградской области (+31,6%). В Москве данный показатель за год вырос на 26,4% (Таблица 1).
«После периода относительной стабильности в начале 2026 года, последние четыре месяца мы наблюдаем рост среднего срока POS-кредитов, – отмечает директор по маркетингу НБКИ Алексей Волков. – В этой связи необходимо отметить, что увеличение сроков кредитования позволяет банкам контролировать показатель долговой нагрузки заемщиков за счет снижения величины ежемесячного платежа. При этом спрос на POS-кредиты со стороны граждан, а также аппетит к риску у банков по-прежнему находятся на довольно низком уровне. Поэтому при одобрении кредитов и их условий (включая сроки) банки предъявляют достаточно высокие требования к качеству кредитных историй граждан, снижая тем самым риски просрочек в будущем. Учитывая это потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего срока POS-кредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в августе 2026 года по сравнению с августом 2025 года, в месяцах
| По регионам | август 2025, мес. | август 2026, мес. | Изменение,
в % |
|
| 1 | Ставропольский край | 14,5 | 20,4 | 40,7% |
| 2 | Алтайский край | 15,1 | 19,5 | 29,1% |
| 3 | Краснодарский край | 14,3 | 19,1 | 33,6% |
| 4 | Омская область | 15,0 | 19,1 | 27,3% |
| 5 | Кемеровская область | 14,8 | 18,6 | 25,7% |
| 6 | Волгоградская область | 14,5 | 18,5 | 27,6% |
| 7 | Красноярский край | 14,5 | 18,5 | 27,6% |
| 8 | Саратовская область | 14,4 | 18,5 | 28,5% |
| 9 | Белгородская область | 13,3 | 18,4 | 38,3% |
| 10 | Удмуртская Республика | 14,3 | 18,3 | 28,0% |
| 11 | Оренбургская область | 14,6 | 18,2 | 24,7% |
| 12 | Республика Башкортостан | 14,2 | 18,1 | 27,5% |
| 13 | Приморский край | 14,0 | 18,0 | 28,6% |
| 14 | Самарская область | 14,5 | 18,0 | 24,1% |
| 15 | Иркутская область | 14,2 | 17,9 | 26,1% |
| 16 | Ленинградская область | 13,6 | 17,9 | 31,6% |
| 17 | Тюменская область (с ХМАО и ЯНАО) | 14,8 | 17,9 | 20,9% |
| 18 | Челябинская область | 14,5 | 17,9 | 23,4% |
| 19 | Новосибирская область | 14,3 | 17,8 | 24,5% |
| 20 | Республика Татарстан | 14,6 | 17,7 | 21,2% |
| 21 | Хабаровский край | 14,1 | 17,6 | 24,8% |
| 22 | Ростовская область | 13,9 | 17,5 | 25,9% |
| 23 | Санкт-Петербург | 13,2 | 17,5 | 32,6% |
| 24 | Пермский край | 14,1 | 17,4 | 23,4% |
| 25 | Свердловская область | 14,1 | 17,4 | 23,4% |
| 26 | Воронежская область | 13,3 | 16,5 | 24,1% |
| 27 | Тульская область | 14,1 | 16,5 | 17,0% |
| 28 | Москва | 12,9 | 16,3 | 26,4% |
| 29 | Нижегородская область | 13,5 | 16,3 | 20,7% |
| 30 | Московская область | 13,4 | 16,2 | 20,9% |