- 20 ноября, 2026
НБКИ: в октябре 2026 года средний срок потребительского кредита составил менее 2 лет
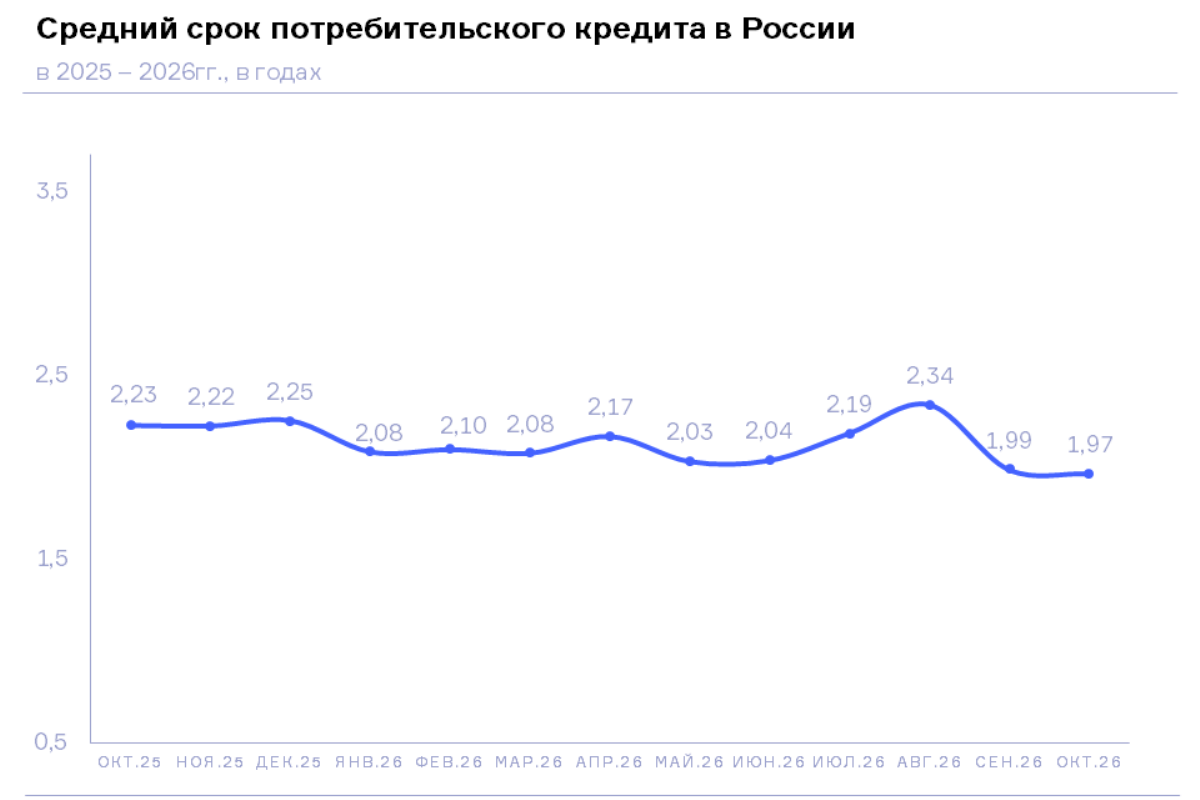
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), в октябре 2026 года средний срок потребительских кредитов (кредитов наличными) составил 1,97 года, сократившись по сравнению с аналогичным периодом прошлого года на 11,7% (в октябре 2025 года – 2,23 года), а с предыдущим месяцем – на 1,1% (в сентябре 2026 года – 1,99 лет). Это наименьшее значение данного показателя за последний год.
Наибольший средний срок выданных кредитов наличными в регионах РФ (среди 30 регионов-лидеров в потребительском кредитовании) в октябре 2026 года был отмечен в Санкт-Петербурге (2,24 года), Новосибирской области (2,14 года), Республике Татарстан (2,12 года), Тюменской области (с ХМАО и ЯНАО) (2,10 года) и Москве (2,08 года). В свою очередь наименьший показатель среднего срока потребкредитов в топ-30 регионов продемонстрировали Республика Саха (Якутия) (1,63 года), Приморский край (1,82 года), а также Нижегородская (1,83 года), Иркутская (1,87 года) и Свердловская (1,88 года) области.
При этом наиболее серьезная динамика снижения среднего срока потребкредитов в регионах РФ (среди 30 регионов-лидеров в данном сегменте кредитования) в октябре 2026 года по сравнению с аналогичным периодом 2025 года была зафиксирована в Республике Саха (Якутия) (-19,1%), а также Ставропольском (-16,0%), Приморском (-15,5%), Краснодарском (-14,6%) и Красноярском (-14,3%) краях. В Москве и Санкт-Петербурге данный показатель за год сократился на 9,5% и 7,9% соответственно (Таблица 1).
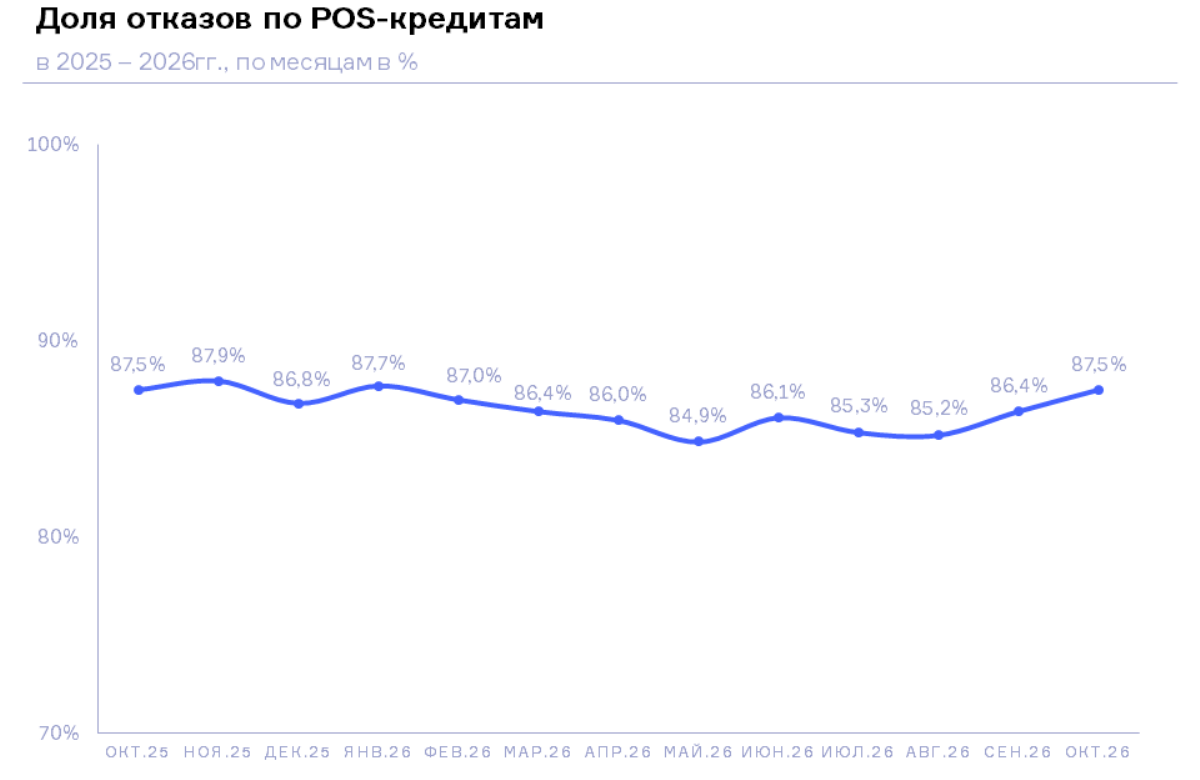
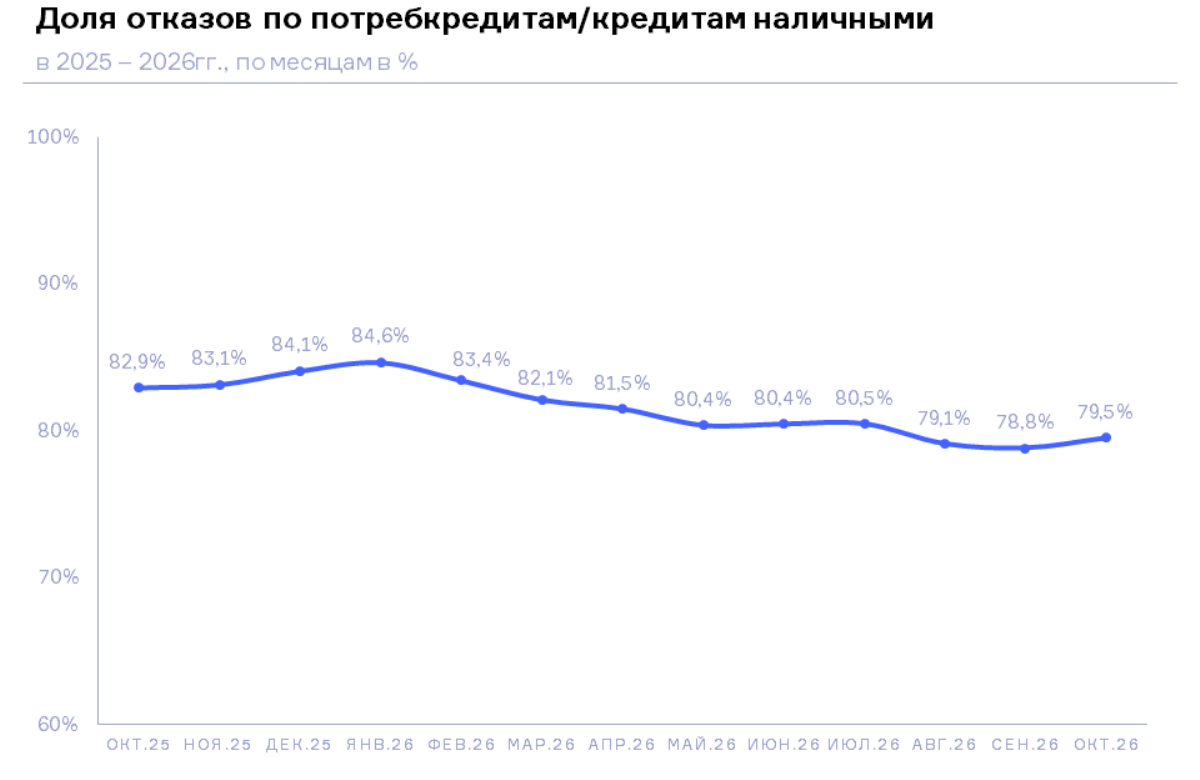
«После пиковых значений в августе 2025 года (3,0 года), в последующие месяцы средний срок кредита наличными существенно сократился, стабилизировавшись на уровне 2,0 – 2,3 года, – отмечает директор по маркетингу НБКИ Алексей Волков. – При этом аппетит к риску у банков все еще находится на довольно низком уровне (около 80% отказов по заявкам на потребкредиты). Поэтому при одобрении потребкредитов и их условий (включая сроки) банки предъявляют достаточно высокие требования к качеству кредитных историй будущих заемщиков, тем самым снижая риски просрочек в будущем. В этой связи потенциальным заемщикам стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика среднего срока потребкредитов/кредитов наличными в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в октябре 2026 года по сравнению с октябрем 2025 года, в годах
| По регионам | октябрь
2025, в гг. |
октябрь
2026, в гг. |
Изменение,
в % |
|
| 1 | Санкт-Петербург | 2,43 | 2,24 | -7,9% |
| 2 | Новосибирская область | 2,40 | 2,14 | -10,8% |
| 3 | Республика Татарстан | 2,33 | 2,12 | -9,0% |
| 4 | Тюменская область (с ХМАО и ЯНАО) | 2,38 | 2,10 | -11,9% |
| 5 | Москва | 2,29 | 2,08 | -9,5% |
| 6 | Омская область | 2,33 | 2,07 | -11,1% |
| 7 | Удмуртская Республика | 2,28 | 2,07 | -9,5% |
| 8 | Оренбургская область | 2,27 | 2,03 | -10,7% |
| 9 | Краснодарский край | 2,34 | 2,00 | -14,6% |
| 10 | Алтайский край | 2,25 | 1,99 | -11,5% |
| 11 | Волгоградская область | 2,28 | 1,99 | -12,5% |
| 12 | Московская область | 2,23 | 1,99 | -10,8% |
| 13 | Забайкальский край | 2,23 | 1,98 | -11,6% |
| 14 | Ставропольский край | 2,35 | 1,98 | -16,0% |
| 15 | Пермский край | 2,19 | 1,97 | -10,3% |
| 16 | Челябинская область | 2,21 | 1,97 | -10,9% |
| 17 | Красноярский край | 2,28 | 1,95 | -14,3% |
| 18 | Республика Башкортостан | 2,17 | 1,93 | -10,8% |
| 19 | Хабаровский край | 2,10 | 1,93 | -7,9% |
| 20 | Саратовская область | 2,16 | 1,92 | -11,2% |
| 21 | Ростовская область | 2,18 | 1,91 | -12,6% |
| 22 | Воронежская область | 2,14 | 1,89 | -11,7% |
| 23 | Кемеровская область | 2,16 | 1,89 | -12,4% |
| 24 | Ленинградская область | 2,17 | 1,89 | -12,7% |
| 25 | Самарская область | 2,14 | 1,89 | -11,7% |
| 26 | Свердловская область | 2,15 | 1,88 | -12,4% |
| 27 | Иркутская область | 2,13 | 1,87 | -12,5% |
| 28 | Нижегородская область | 2,08 | 1,83 | -12,0% |
| 29 | Приморский край | 2,15 | 1,82 | -15,5% |
| 30 | Республика Саха (Якутия) | 2,01 | 1,63 | -19,1% |