- 16 октября, 2026
НБКИ: в сентябре 2026 года доля отказов по заявкам на автокредиты составила 69,3%
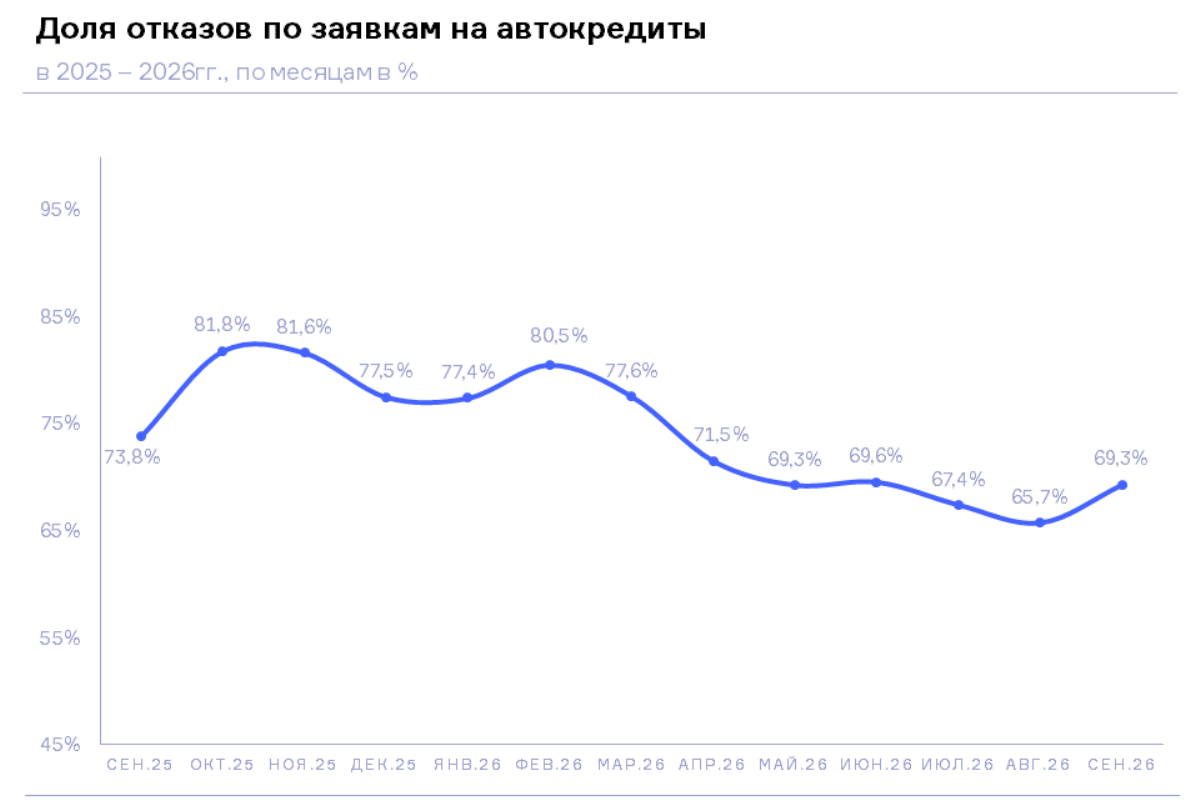
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), доля отказов по заявкам на автокредиты в сентябре 2026 года составила 69,3%, увеличившись по сравнению с предыдущим месяцем на 3,6 процентного пункта (п.п.) (в августе 2026 года – 65,7%).
Наибольшие доли отказов по заявкам на автокредиты в регионах РФ (среди 30 регионов-лидеров по числу заявок) в сентябре 2026 года были отмечены в Иркутской области (76,4%), Алтайском (76,2%), Краснодарском (75,6%) и Красноярском (74,7%) краях, а также Кемеровской области (74,5%). Соответственно, наименьшие доли отказов в топ-30 регионов были зафиксированы в Нижегородской области (61,3%), Санкт-Петербурге (61,4%), Республике Татарстан (62,7%), Москве (62,7%) и Удмуртской Республике (64,1%). Относительно низкий показатель отказов в них свидетельствует о более качественном потоке заявителей и/или более мягкой скоринговой политике банков в этих регионах.
При этом наиболее серьезная динамика роста доли отказов по заявкам на автокредиты (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в сентябре 2026 года по сравнению с предыдущим месяцем была зафиксирована в Волгоградской области (+5,0 п.п.) и Республике Чувашия (+5,0 п.п.), а также Вологодской (+4,8 п.п.), Тульской (+4,7 п.п.) и Свердловской (+4,5 п.п.) областях. В Москве и Санкт-Петербурге данный показатель за месяц вырос на 4,2 и 3,7 п.п. соответственно (Таблица 1).
«Доля отказов по заявкам на автокредиты продолжает оставаться на высоком уровне – около 70%, – отмечает директор по маркетингу НБКИ Алексей Волков. – В условиях жесткой денежно-кредитной политики, включающей, в числе прочего, серьезные ограничения по кредитованию граждан с высокой долговой нагрузкой, банки по-прежнему сохраняют достаточно низкий аппетит к риску. Они повышают требования к качеству кредитных историй будущих заемщиков, тем самым снижая риски просрочек в дальнейшем. В свою очередь конкуренция банков в борьбе за граждан с высоким уровнем кредитоспособности (по шкале Персонального кредитного рейтинга – более 750 баллов) нарастает. По заявкам таких заемщиков доля отказов по заявкам на автокредиты в настоящее время составляет всего 44%».
Таблица 1. Динамика доли отказов по заявкам на автокредиты в регионах РФ (среди 30 регионов-лидеров по заявкам на автокредиты) в сентябре 2026 года по сравнению с предыдущим месяцем, в п.п.
| По регионам | август 2026, в % | сентябрь 2026,
в % |
Изменение,
в процентных пунктах (п.п.) |
|
| 1 | Иркутская область | 74,1 | 76,4 | 2,3 |
| 2 | Алтайский край | 73,8 | 76,2 | 2,4 |
| 3 | Краснодарский край | 72,5 | 75,6 | 3,1 |
| 4 | Красноярский край | 71,1 | 74,7 | 3,6 |
| 5 | Кемеровская область | 71,8 | 74,5 | 2,7 |
| 6 | Ставропольский край | 71,0 | 74,1 | 3,1 |
| 7 | Ростовская область | 70,4 | 73,9 | 3,5 |
| 8 | Новосибирская область | 70,7 | 73,6 | 2,9 |
| 9 | Республика Крым | 71,9 | 72,0 | 0,1 |
| 10 | Тюменская область (с ХМАО и ЯНАО) | 67,3 | 71,4 | 4,1 |
| 11 | Оренбургская область | 66,8 | 71,0 | 4,2 |
| 12 | Волгоградская область | 65,9 | 70,9 | 5,0 |
| 13 | Омская область | 66,8 | 70,9 | 4,1 |
| 14 | Саратовская область | 67,2 | 70,9 | 3,7 |
| 15 | Свердловская область | 65,1 | 69,6 | 4,5 |
| 16 | Челябинская область | 66,6 | 69,5 | 2,9 |
| 17 | Самарская область | 65,9 | 68,5 | 2,6 |
| 18 | Республика Башкортостан | 64,5 | 68,4 | 3,9 |
| 19 | Пермский край | 63,2 | 67,2 | 4,0 |
| 20 | Тульская область | 61,7 | 66,4 | 4,7 |
| 21 | Воронежская область | 63,1 | 65,7 | 2,6 |
| 22 | Вологодская область | 60,8 | 65,6 | 4,8 |
| 23 | Московская область | 61,6 | 65,3 | 3,7 |
| 24 | Ленинградская область | 61,4 | 64,7 | 3,3 |
| 25 | Республика Чувашия | 59,2 | 64,2 | 5,0 |
| 26 | Удмуртская Республика | 59,9 | 64,1 | 4,2 |
| 27 | Москва | 58,5 | 62,7 | 4,2 |
| 28 | Республика Татарстан | 61,2 | 62,7 | 1,5 |
| 29 | Санкт-Петербург | 57,7 | 61,4 | 3,7 |
| 30 | Нижегородская область | 58,9 | 61,3 | 2,4 |