- 15 октября, 2026
НБКИ: в сентябре 2026 года объем лимитов по выданным кредитным картам составил около 150 млрд. руб.
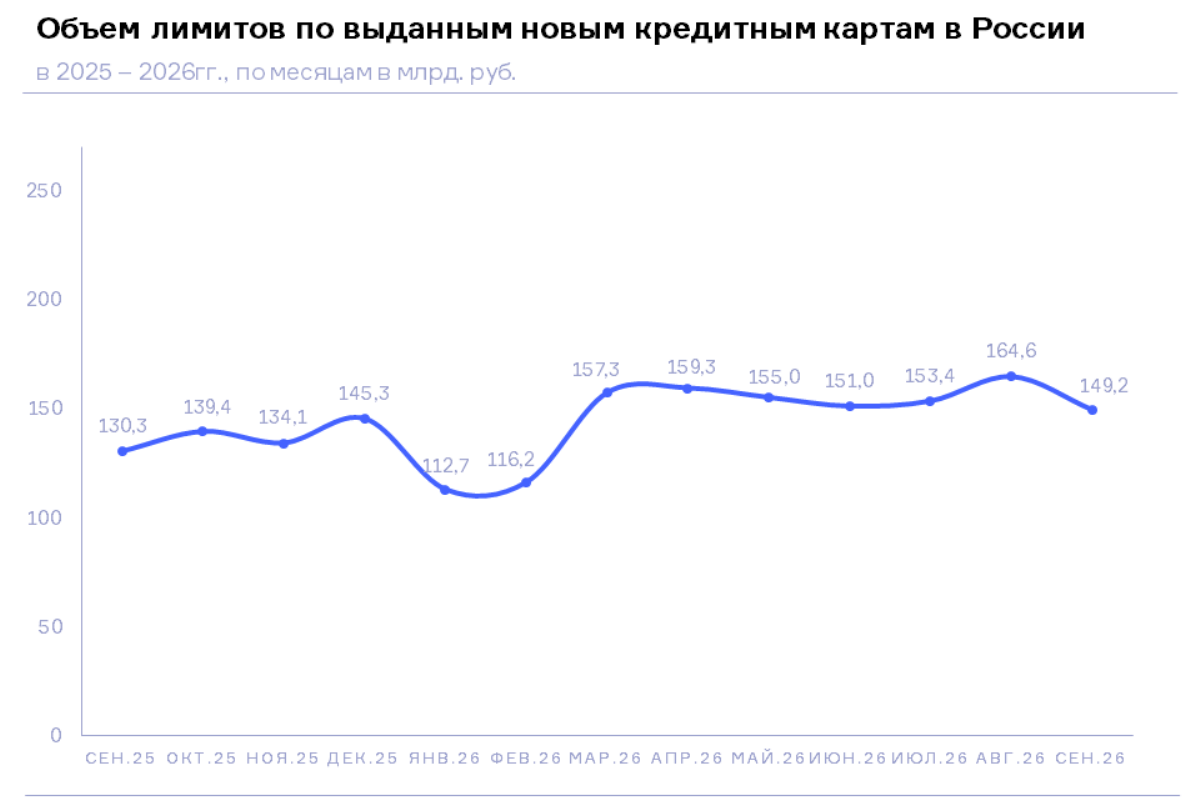
По данным кредиторов, передающих сведения в Национальное бюро кредитных историй (НБКИ), объем лимитов по выданным новым кредитным картам в сентябре 2026 года составил 149,2 млрд. руб., сократившись по сравнению с предыдущим месяцем на 9,3% (в августе 2026 года – 164,6 млрд. руб.).
В то же время количество выданных новых кредитных карт в сентябре 2026 года составило 1,42 млн. ед., снизившись по сравнению с предыдущим месяцем на 3,8% (в августе 2026 года – 1,48 млн. ед.).
Наибольший объем лимитов по выданным новым кредитным картам в регионах РФ в сентябре 2026 года был отмечен в Москве (15,94 млрд. руб.), Московской области (10,42 млрд. руб.), Санкт-Петербурге (7,13 млрд. руб.), Краснодарском крае (5,88 млрд. руб.) и Тюменской области (с ХМАО и ЯНАО) (4,75 млрд. руб.).
При этом наиболее серьезная динамика сокращения лимитов по выданным новым кредитным картам в регионах РФ (среди 30 регионов-лидеров в данном сегменте розничного кредитования) в сентябре 2026 года по сравнению с предыдущим месяцем была зафиксирована в Свердловской области (-12,6%), Пермском крае (-12,0%), Удмуртской Республике (-11,3%), Тюменской области (с ХМАО и ЯНАО) (-10,5%) и Санкт-Петербурге (-10,2%). В Москве данный показатель за месяц сократился на 9,5% (Таблица 1).
«Выдача кредитных карт (включая объемы лимитов по ним), в целом, продолжает оставаться на довольно низком уровне, – отмечает директор по маркетингу НБКИ Алексей Волков. – Напомним, что в сентябре 2024 года (т.е. до падения выдачи розничных кредитов, связанного с мероприятиями регулятора по «охлаждению» кредитного рынка) объем лимитов по выданным кредиткам составил 220,7 млрд. руб., что в 1,5 раза больше аналогичного показателя сентября 2026 года (149,2 млрд. руб.). Такая динамика свидетельствует о слабом аппетите к риску со стороны банков, которые сохраняют высокие требования к качеству кредитных историй граждан, сокращая риски просрочек в дальнейшем. Между тем качество входящего потока заявителей хоть и улучшается, но довольно медленно. Потенциальным заемщикам в этой ситуации стоит внимательно следить за своей кредитной историей, не допуская ее ухудшения».
Таблица 1. Динамика объема лимитов по выданным новым кредитным картам в регионах РФ (среди 30 регионов-лидеров по объему лимитов) в сентябре 2026 года по сравнению с предыдущим месяцем, в млрд. руб.
| По регионам | август 2026, млрд. руб. | сентябрь 2026, млрд. руб. | Изменение,
в % |
|
| 1 | Москва | 17,61 | 15,94 | -9,5% |
| 2 | Московская область | 11,50 | 10,42 | -9,4% |
| 3 | Санкт-Петербург | 7,94 | 7,13 | -10,2% |
| 4 | Краснодарский край | 6,44 | 5,88 | -8,7% |
| 5 | Тюменская область (с ХМАО и ЯНАО) | 5,31 | 4,75 | -10,5% |
| 6 | Свердловская область | 5,23 | 4,57 | -12,6% |
| 7 | Республика Башкортостан | 4,51 | 4,08 | -9,5% |
| 8 | Ростовская область | 4,39 | 4,00 | -8,9% |
| 9 | Республика Татарстан | 4,31 | 3,99 | -7,4% |
| 10 | Челябинская область | 3,99 | 3,59 | -10,0% |
| 11 | Самарская область | 3,71 | 3,40 | -8,4% |
| 12 | Нижегородская область | 3,62 | 3,28 | -9,4% |
| 13 | Новосибирская область | 3,33 | 3,04 | -8,7% |
| 14 | Красноярский край | 3,28 | 3,04 | -7,3% |
| 15 | Пермский край | 2,99 | 2,63 | -12,0% |
| 16 | Кемеровская область | 2,84 | 2,63 | -7,4% |
| 17 | Иркутская область | 2,58 | 2,33 | -9,7% |
| 18 | Воронежская область | 2,35 | 2,26 | -3,8% |
| 19 | Волгоградская область | 2,47 | 2,24 | -9,3% |
| 20 | Саратовская область | 2,34 | 2,11 | -9,8% |
| 21 | Ставропольский край | 2,23 | 2,08 | -6,7% |
| 22 | Омская область | 2,19 | 1,97 | -10,0% |
| 23 | Алтайский край | 2,18 | 1,96 | -10,1% |
| 24 | Оренбургская область | 2,07 | 1,88 | -9,2% |
| 25 | Ленинградская область | 1,98 | 1,80 | -9,1% |
| 26 | Приморский край | 1,84 | 1,74 | -5,4% |
| 27 | Белгородская область | 1,59 | 1,49 | -6,3% |
| 28 | Хабаровский край | 1,51 | 1,42 | -6,0% |
| 29 | Удмуртская Республика | 1,59 | 1,41 | -11,3% |
| 30 | Тульская область | 1,51 | 1,40 | -7,3% |