- 16 ноября, 2026
ОМС: пришло время меняться
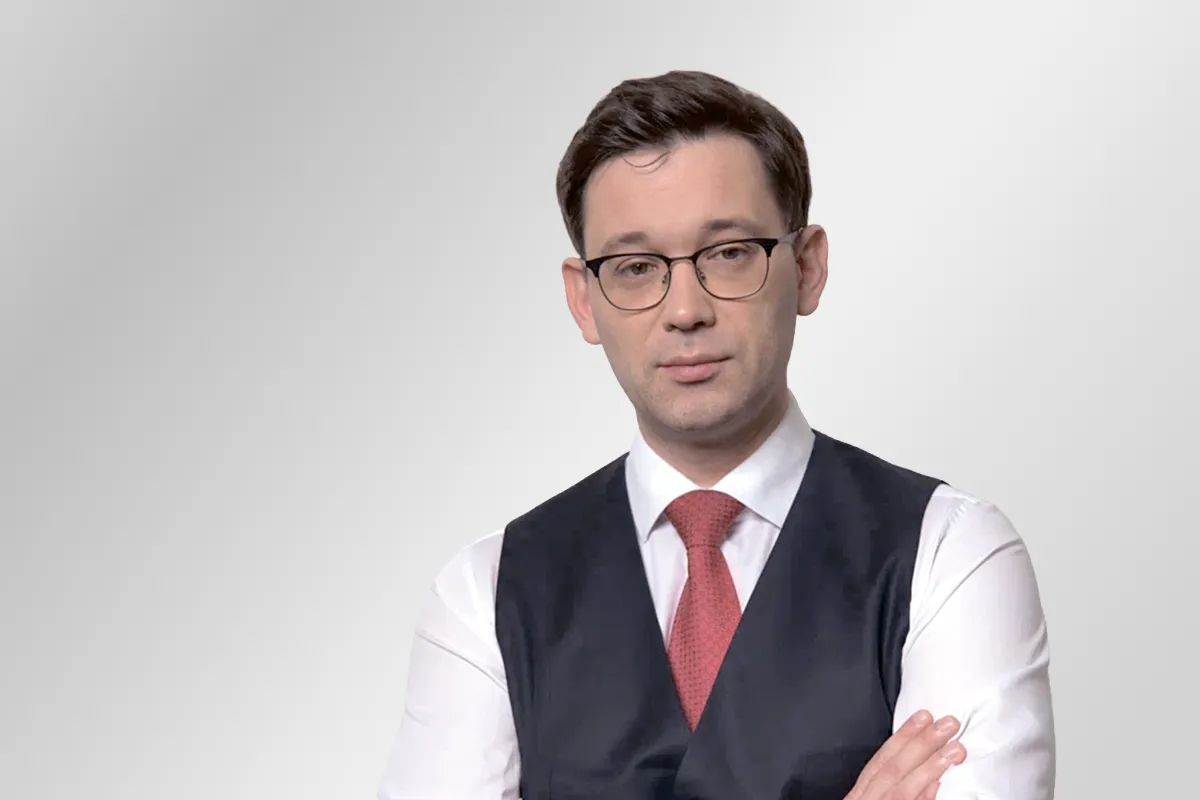
Страховщики вырабатывают предложения о том, как может трансформироваться их роль в системе ОМС с учетом актуальных вызовов и целей государственной политики в сфере здравоохранения. Главная задача — найти органичное применение передового опыта в медицинском страховании в нашей стране и зарубежом для развития ОМС и обеспечения гарантий для всех граждан, считает вице-президент ВСС Роман Щеглеватых.
ССТ: Можно ли создать идеальную систему здравоохранения?
Роман Щеглеватых: Здравоохранение — это такая сфера, которой всегда есть куда развиваться, и технологически и сервисно. Мы очень быстро привыкаем к хорошему: когда медицина делает шаг вперед, следом увеличиваются требования и запросы пациентов. Поэтому нет ни одной страны в мире, где пациенты были бы на 100 % удовлетворены своей системой здравоохранения. В нашей отрасли все по Льюису Кэрроллу: «Нужно бежать со всех ног, чтобы только оставаться на месте, а чтобы куда-то попасть, надо бежать как минимум вдвое быстрее!». В России мы за 15 лет очень далеко продвинулись — и по «цифре», и по качеству медпомощи, и по требованиям к медицинским организациям. Но, похоже, мы все ближе подходим к технологическому потолку возможностей системы, которая была сконструирована в 2010 году.
Президентом Российской Федерации в рамках Стратегии развития здравоохранения до 2030 года в первую очередь поставлены цели по повышению доступности и качества медицинской помощи, достижению целевых показателей ожидаемой продолжительности жизни. Страховые компании эти цели, безусловно, разделяют. Это не фигура речи — это просто закон экономики. Но, в то же время, мы видим, насколько сложно будет их достигать в действующей модели ОМС.
ССТ: В чем заключается классическая модель медицинского страхования?
Р. Щ.: В классической модели для страховой компании, на первый взгляд, все очень просто: если застрахованные не болеют или болеют, но быстро выздоравливают, то компания получает прибыль. Если много болеют и постоянно обращаются к врачу, то компания несет убытки. Таким образом, модель медстрахования очень хорошо сочетает рыночные принципы и социальные цели. Все в выгоде — и пациент, и государство, и страховая компания. Но в ОМС сейчас страховщик, к сожалению, не выполняет классические страховые функции. СМО отвечают за защиту прав застрахованных. В классических моделях такие механизмы тоже есть, но они работают в единой модели как встроенный элемент, и их диверсификация и технологичность — конкурентное преимущество страховой компании.
Функционал и возможности страховой компании в ОМС сегодня сильно ограничены и зарегулированы так, что часто нет возможности предоставить пациентам тот или иной сервис и при этом не нарушить установленные правила.
В качестве примера приведу одну из функций страховых компаний — обзвон застрахованных лиц с целью привлечения на профилактику. Представьте себе, что страховой представитель звонит пациенту, человек соглашается пройти диспансеризацию, но записаться в медицинскую организацию должен сам, потому что у страховщика нет доступа к записи. Люди сегодня уже привыкли к другому сервису — одного окна, когда все вопросы можно решить одним звонком или посещением.
Мы все ближе подходим к технологическому потолку возможностей системы, которая была сконструирована в 2010 году.
Мы считаем, что для принципиальных изменений в ОМС сегодня, во-первых, созданы условия, во-вторых, назрела необходимость, и наконец — если мы этого не сделаем, то достигнуть поставленных стратегических задач, из которых самая главная — повышение продолжительности жизни до 78 лет к 2030 и до 81 года к 2035 году будет весьма трудно.
ССТ: Что уже сейчас делается для этих изменений?
Р. Щ.: Летом прошло большое совещание с Минздравом и ФОМС, где мы обсуждали пути развития, конечно, не всей системы здравоохранения, но роли страховых компаний в ней.
По итогу было принято решение провести вместе с Минздравом, ФОМС, Росздравнадзором, территориальными фондами ОМС, страховыми компаниями и научными институтами стратегическую сессию для выработки новых форматов деятельности СМО в ОМС для повышения доступности и качества медицинской помощи.
В нашей отрасли все по Льюису Кэрроллу: «Нужно бежать со всех ног, чтобы только оставаться на месте, а чтобы куда-то попасть, надо бежать как минимум вдвое быстрее!». В России мы за 15 лет очень далеко продвинулись — и по «цифре», и по качеству медпомощи, и по требованиям к медицинским организациям.
Такая стратегическая сессия недавно состоялась. Сейчас идет формализация идей, и в ближайшее время мы будем готовы к представлению этих предложений на высокий уровень.
ССТ: Что предлагают страховщики?
Р. Щ.: На стратегической сессии предложения вырабатывались совместно с представителями региональных органов власти, и их получилось достаточно много. Например, в части доступности записи к врачу или на исследование. Мы часто слышим о кадровом дефиците в здравоохранении. При этом в этих оценках мы привыкли ограничиваться рамками только государственных сетей здравоохранения. Но если взять любой город с его медицинской инфраструктурой, включая коммерческие клиники, ведомственные медучреждения, производственную медицину, то у нас, скорее всего, нет дефицита — у нас профицит. Представляете, как эффективно можно было бы решить проблему людей, которые месяцами стоят в очереди на МРТ или к какому-то узкому специалисту?
Ведь в классической модели это работает: там страховая компания обеспечит получение медицинской помощи, заключив договор с той клиникой, где это возможно. И СМО могли бы обеспечить для наших пациентов прохождение нужных исследований и консультаций, в том числе, в тех клиниках, которые в ОМС не входят или входят частично. На этом примере я лишь хочу показать, как могла бы работать модель. Страховая компания в ней становилась бы ответственным покупателем медицинской помощи для граждан.
ССТ: Какие есть подводные камни в такой модели?
Р. Щ.: Какие-то из медучреждений сегодня работают менее эффективно, чем другие. В системе ОМС объемы помощи распределяются равномерно — эффективной больнице столько же, сколько неэффективной. А в рыночной модели от неэффективных больниц деньги, то есть пациенты, должны перетекать в эффективные. Страховщик в классическом варианте ДМС будет направлять туда, где гарантирован хороший результат для него и для пациента, потому что это тождественные вещи.
Если взять любой город с его медицинской инфраструктурой, включая коммерческие клиники, ведомственные медучреждения, производственную медицину, то у нас, скорее всего, нет дефицита — у нас профицит.
Но у нас большая страна, и некоторые клиники, работающие в отдаленных населенных пунктах, попросту не могу быть эффективными, поскольку обслуживают небольшое количество граждан и не окупают сами себя в действующей модели. Их не так много, но для них нет альтернативы с точки зрения доступности медицинской помощи. Здесь возможны разные варианты решения, но, тем не менее, полезно создать условия для здоровой конкуренции между медицинскими организациями там, где это возможно. Граждане, которых будут маршрутизировать в эффективные клиники, сразу почувствуют повышение качества и доступности медицинской помощи.
ССТ: Как в этом поможет уже имеющийся у страховщиков опыт контроля качества и экспертизы?
Р. Щ.: Экспертиза должна, безусловно, остаться, потому что она является основным инструментом для объективной оценки качества и доступности помощи в ОМС и ДМС. Но она должна быть усовершенствована, изменена, может быть, технологически.
На сегодняшний день технологические основы экспертизы остались прежние, хотя жизнь ушла вперед. Надо не только внедрять современные способы обработки данных, но и менять подходы к результатам экспертной деятельности. Сегодня уже нередки примеры, когда каким-то медучреждениям, если у них нет специального оборудования, выгоднее платить штрафы, чем, например, заключать договоры с другими клиниками, чтобы направлять туда пациентов и в точности соблюдать нормы качества. Это неправильно, в ДМС страховщик с такой клиникой просто не стал бы заключать договор. В ОМС так нельзя, поэтому должны быть найдены и предложены альтернативные механизмы.
ССТ: Какие-то методы можно перенять у ДМС?
Р. Щ.: В ДМС, например, есть так называемая преавторизация: в момент обращения пациента медицинская организация согласовывает объемы помощи со страховой компанией. В ОМС этого вообще нет. Мы видим, что пациенту была оказана помощь, спустя месяцы, по базе реестра счетов. Если мы с самого входа пациента в систему согласовываем объемы, то мы можем профилактировать нарушение. Это лучше всего.
ССТ: Как изменится клиентский путь пациента?
Р. Щ.: Клиентский путь человека будет в ряде случаев начинаться со звонка в страховую компанию, и он будет партнера, агента по покупке для него медицинской помощи, который финансово заинтересован в том, чтобы человек не болел и быстро вылечился. Люди быстро это почувствуют и осознают, что у страховой компании мотив один — быстрее обеспечить тебя лечением, чтобы ты больше с этой проблемой никогда не обратился.
Полезно создать условия для здоровой конкуренции между медицинскими организациями там, где это возможно
ССТ: А ресурсов у страховых компаний достаточно для того, чтобы решать эти задачи?
Р. Щ.: Сложно сказать. Возможно, такая перестройка потребует дополнительных вливаний. Страховщики этим вопросом задаются сейчас. У них, конечно, есть опыт ДМС, но он сильно отличается масштабами. Но я уверен, что при практической реализации будут применены какие-то инструменты риск-ориентированного подхода, которые будут отделять рутинные вещи от нестандартных, требующих вмешательства страховщика.
Самое главное, мы уверены в том, что построить новую, современную и эффективную модель ОМС можно только с участием страховщика. Такая модель должна быть гибкой с точки зрения регулирования и давать больше возможностей для взаимодействия между СМО, пациентом и клиникой. Это позволит успевать подстраиваться под быстро меняющиеся технологические требования, внешние условия и быстрее внедрять актуальные решения в практику. Одним словом, задействовать все имеющиеся возможности отечественного здравоохранения для достижения целей по необходимому уровню качества и доступности медицинской помощи для наших граждан.