- 16 ноября, 2026
Сотрудничество — вопрос стратегии
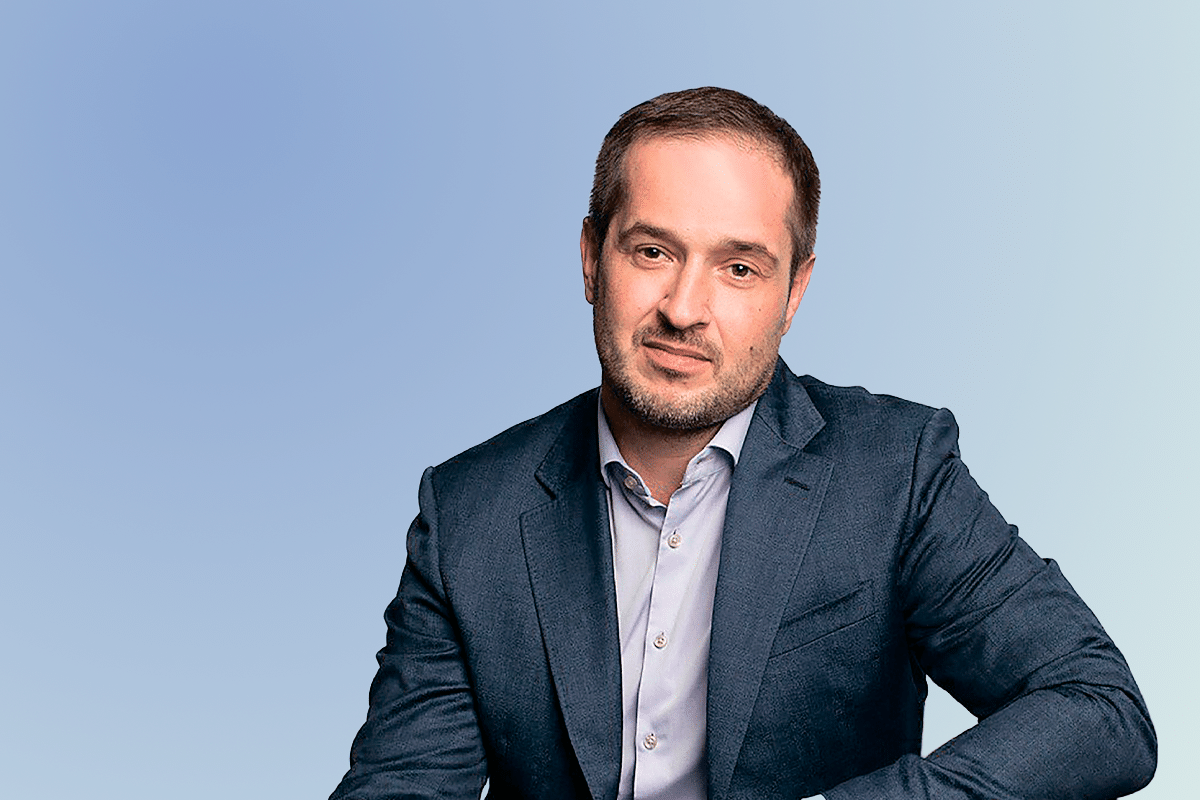
Позаботиться о своем здоровье, либо обеспечить медпомощь сотрудникам можно как путем заключения договора ДМС, так и обратившись напрямую в медицинскую организацию. Какой способ выбирают сегодня чаще, и каковы современные тенденции во взаимодействии коммерческой клиники со страховыми компаниями, рассуждает член Совета директоров «АВС-медицина» Артем Мелихов.
ССТ: Насколько коммерческие клиники заинтересованы в сотрудничестве со страховыми компаниями? Какой объем бизнеса может приходить от страховщиков?
Артем Мелихов: Не могу ответить за всех участников рынка коммерческой медицины — все зависит от стратегии развития компании. Есть медицинские организации, которые практически не сотрудничают со страховыми компаниями, отдавая преимущество наличным пациентам. Если мы говорим об объединенной сети клиник «АВС-медицина» и «Ниармедик», то наш портфель на 70 % состоит из пациентов, обслуживающихся по программам ДМС.
Более того, ключевым фактором, повлиявшим на принятие решения о покупке «Ниармедик», стали схожие портфели: сделка позволила существенно укрепить позиции компании на рынке ДМС Москвы и Московской области.
ССТ: Какие плюсы и минусы можно назвать в работе со страховыми компаниями, в чем главные проблемы взаимодействия?
А. М.: Работа со страховыми компаниями дает клинике понятную загрузку и стабильный поток пациентов без существенных затрат на привлечение. Это особенно важно для планирования: мы заранее понимаем объемы и можем грамотно распределять ресурсы — от расписания врачей до закупок расходных материалов.
При этом есть и сложности. Главная из них — относительно невысокая маржинальность услуг по ДМС в сравнении с платными приемами. Тарифы часто не покрывают реальную себестоимость, особенно если учитывать амортизацию оборудования и ФОТ.
Еще одна проблема — нагрузка на административный ресурс: согласования, реестры, акты, контроль объемов. В данный момент мы находимся на финальном этапе автоматизации процессов.
Иными словами, ДМС дает долгосрочные контракты и устойчивый спрос, а внутренние процессы мы оптимизируем, чтобы снижать издержки.
ССТ: Корпоративные клиенты предпочитают прикрепление напрямую или через ДМС? В каком случае у клиента получается меньше расходов?
А. М.: Традиционно крупные корпоративные клиенты делают выбор в сторону заключения договора ДМС со страховой компанией, и тому есть несколько причин:
— возможность комплексного страхования с более широким покрытием, не только амбулаторная, но и стационарная помощь в многопрофильных стационарах федерального и муниципального уровня;
— широкий перечень клиник для обслуживания (заключив договор напрямую с клиникой, получаешь обслуживание только в этой сети);
— получение «бонусов» от страховщика на другие виды страхования рисков, помимо ДМС;
— урегулирование спорных ситуаций в процессе обслуживания через страховую организацию;
— администрирование и сопровождение договора передано страховщику.
При этом коллективы малой численности, которые не представляют интереса для страховщиков с точки зрения размера страховой премии, чаще приходят в медицинскую организацию напрямую.
Клинике невероятно важно удержать баланс стоимости услуг и сервисной составляющей без ущерба для собственной экономики
Если же мы выйдем за рамки стандартного ДМС и рассмотрим дополнительные возможности, такие как профосмотры, превентивная медицина, специализированные программы по нестраховым событиям — онкология, сложная стоматология и др., то корпоративный клиент, независимо от размера, тоже зачастую обращается для заключения договора с клиникой напрямую.
Рынок всегда действует одинаково, используя понятный набор инструментов: предоставление скидок, использование лимитов на обратившегося, фиксирование цен более чем на год, индивидуальный расчет тарифа под запрос клиента, с ориентиром на его бюджет
ССТ: Какие программы обслуживания сейчас наиболее востребованы и почему? Клиент сейчас выбирает цену или сервис?
А. М.: Стандартный пакет обслуживания обязательно включает амбулаторно-поликлиническую помощь — это базовое требование корпоративного клиента. В силу непростой финансовой ситуации нынешнего года и сокращения бюджетов на ДМС, мы предполагаем, что часть программ будет сужена именно до базовой, а стоматология и, возможно, часть дорогостоящих услуг будет выведена во франшизу — сооплату пациента и страховщика.
В целом хочу сказать, что в высококонкурентном поле московского рынка медицины клинике невероятно важно удержать баланс стоимости услуг и сервисной составляющей без ущерба для собственной экономики.
ССТ: Какие варианты сотрудничества со страховщиками являются наиболее эффективными?
А. М.: Рынок всегда действует примерно одинаково, используя понятный набор инструментов: предоставление скидок, использование лимитов на обратившегося, фиксирование цен более чем на год, индивидуальный расчет тарифа под запрос клиента, с ориентиром на его бюджет. В какой пропорции использовать перечисленные инструменты сотрудничества, зависит от стратегии клиники.
ССТ: Важна ли для коммерческой клиники защита прав пациентов и каким образом она организована? Как разрешаются споры и какова здесь роль страховой организации?
А. М.: Это очень важный вопрос, так как медицинская организация профессионально занимается вопросами здоровья и жизни человека и руководствуется основным принципом — «Не навреди». В нашей отрасли четко соблюдаются нормы отраслевого законодательства об охране здоровья граждан в Российской Федерации, требования надзирающих органов, отраслевые стандарты и клинические рекомендации по оказанию медицинской помощи.
В нашей отрасли четко соблюдаются нормы отраслевого законодательства об охране здоровья граждан в Российской Федерации, требования надзирающих органов, отраслевые стандарты и клинические рекомендации по оказанию медицинской помощи.
Что касается претензий и жалоб пациентов, то они зачастую бывают субъективными, необоснованными или «сервисными». Урегулирование такого рода обращений происходит на уровне главного врача. Если же жалоба имеет медицинский характер, и ее невозможно урегулировать на уровне клиники или в досудебном порядке, то пациент может обратиться в суд и реализовать свое законное право не просто как потребитель, но и как гражданин, которому причинен вред.
При возникновении спорных ситуаций страховая компания не устраняется, а пытается разобраться в ситуации, понять обоснованность предъявляемых требований пациента к клинике, активно участвует в разборе произошедшего, в том числе — посредством целевой экспертизы.
Стоит отметить, что в ситуации спора ни одна из сторон не заинтересована в «обелении» себя, так как это касается самого ценного — здоровья пациента, не говоря уж о репутации клиники.
ССТ: Что могло бы быть улучшено во взаимодействии со страховыми компаниями, и от кого зависят такие решения?
А. М.: Что страхование, что медицина — достаточно консервативные и зарегулированные отрасли, поэтому говорить о прорывных способах улучшения взаимодействия между ними достаточно сложно. Тем не менее, мы всегда находим оптимальные пути сотрудничества по принципу win‑win, например, переход на ЭДО, автоматизация процессов администрирования, электронная запись пациентов и иные инструменты, позволяющие стать более удобными и доступными для пациентов и предсказуемыми в сотрудничестве друг с другом.