- 16 ноября, 2026
Дизайн продукта ДМС-2026
Группа «Зетта Страхование» совместно с компанией «Депинсол» представляют результаты опроса HR-директоров и специалистов по компенсациям и льготам на тему добровольного медицинского страхования. В апреле-июне 2026 года исследователи опросили представителей 111 российских и международных компаний, в сферу ответственности которых входят закупки ДМС. Результаты опроса показывают, что медицинское страхование остается ключевым элементом корпоративного социального пакета.
ИСПОЛЬЗОВАНИЕ ДМС И ЕГО ФОРМЫ
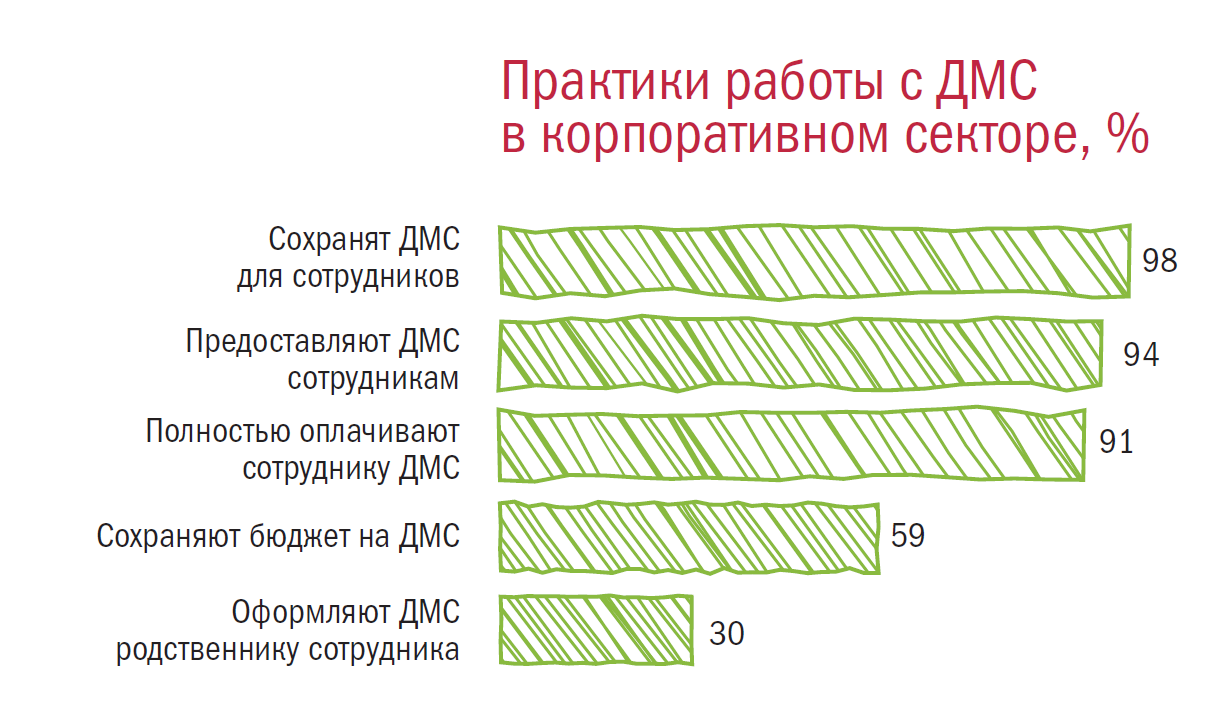
94 % компаний, принявших участие в исследовании, предоставляют ДМС в настоящий момент. В следующем году предоставлять ДМС планируют 98 % компаний. Основной причиной отказа от ДМС опрошенные назвали отсутствие бюджета, причем в группе риска превалирует малый бизнес (с численностью до 100 сотрудников).
Большинство опрошенных компаний не планируют снижать затраты на ДМС и предполагают сохранить их на текущем уровне (59 %). Сокращают бюджеты на страхование только 15 % компаний — преимущественно малый бизнес и компании из московского региона.
91 % компаний целиком оплачивает ДМС для сотрудников. Оформление ДМС для родственников сотрудника широко не распространено — в разных формах оно доступно лишь в трети компаний. Чаще всего доступен ДМС для детей сотрудника (34 %), реже всего — для родителей сотрудника (12 %).
ФАКТОРЫ ОТКАЗА ОТ СОТРУДНИЧЕСТВА СО СТРАХОВЩИКОМ
Ключевыми причинами, способными повлиять на решение отказаться от сотрудничества со страховщиком по ДМС, являются качество организации обслуживания и ценовой фактор. 66 % опрошенных отметили, что могут отказаться от страховщика из-за неудовлетворительной организации обслуживания, 64 % — если получат альтернативное предложение, которое будет воспроизводить условия текущего контракта за меньшую цену.
В качестве значимого фактора отказа от сотрудничества отмечается высокая доля отказов в согласовании услуг (43 %): излишняя строгость и формализм страховщика в этом аспекте рассматриваются как существенный недостаток. Чаще об этом говорят респонденты из компаний московского региона: 40 % в Москве против 31 % в других регионах РФ.
На отказ от сотрудничества со страховщиком может повлиять и получение более выгодного альтернативного предложения, с более широким покрытием — 37 %, списком клиник — 34 %. Интересно, что для столичных компаний важнее расширение покрытия (36 % vs 31 %), а для региональных компаний — расширение списка клиник (38 % vs 29 %).
Иногда в качестве причины отказа от работы со страховщиком респонденты называют отсутствие цифровизации в процессе сопровождения договора — 16 %. Важно, что на этот параметр чаще всего обращают внимание представители крупного бизнеса: 36 % в компаниях с численностью более 2 тыс. сотрудников.
ДИЗАЙН ПРОДУКТА ДМС
Оптимальным дизайном продукта ДМС респонденты называют «умеренный вариант»: нужное клиенту наполнение в сочетании с контролем за назначениями со стороны страховой компании (80 %). При этом только 20 % опрошенных заявили о том, что их компании готовы к более строгому согласованию услуг на основе рекомендаций Минздрава РФ.
Среди дополнительных опций наибольший интерес среди опрошенных вызывают услуги профилактики: чек-апы, диспансеризации и др. (95 %), а также покрытие от критических заболеваний (81 %).
УСЛОВИЯ ПРЕДОСТАВЛЕНИЯ ДМС
ЖКХ, автобизнес, логистика и транспорт — сферы с наибольшей долей компаний, оплачивающих ДМС для сотрудников частично.
Для родственников сотрудника обслуживание по ДМС чаще других оплачивают компании из финансового сектора, а также из сфер IT и медицины.
Компании московского региона предоставляют ДМС для сотрудников с частичной оплатой чаще, чем компании из других регионов РФ (12 % vs 6 %).
ФАКТОРЫ ВЫБОРА СТРАХОВЩИКА ПО ДМС
Главное — уложиться в бюджет. При этом цена не обязательно должна быть самая низкая, нужно чтобы в процессе использования у застрахованных и у HR не возникало никаких проблем (80 %).
Важны репутация и рейтинг страховщика на рынке: компания, скорее, выберет надежного и проверенного партнера (70 %).
На третьем месте — возможности страховщика предоставить все необходимые компании ЛПУ, в том числе в регионах (69 %).
Далее — интересует максимально широкое покрытие: минимум исключений, включение профилактических услуг и других дополнительный опций. Стоимость при этом вторична — компании готовы заплатить справедливую цену за широкое покрытие (52 %).
Часто опрошенные компании полагаются на рекомендации и экспертное мнение своего брокера или агента, потому что он лучше разбирается в вопросе. Так, если брокер предложит «No name-страховщика», у него застраховаться готовы будут 17 % представителей компаний.
Стоимость ДМС, тем не менее, тоже имеет значение: чем ниже цена, тем лучше, даже если потом в процессе урегулирования убытков возникнут отказы — 14 %.
Часть компаний давно пролонгирует договор у одного и того же страховщика и не планирует его менять: их все устраивает, и нет желания тратить ресурсы на проведение тендера. А если и есть нарекания, то они не критичные (11 %).
Есть компании, которые входят в группу или холдинг, где есть свой страховщик. Они периодически проводят тендеры, чтобы получить лучшие условия рынка, а потом «отжимают» такие же условия у своего страховщика (8 %).
5 % представителей компаний выбирают страховщика в зависимости от того, насколько агент хорошо рассказывает о продуктах, уверенно отвечает на вопросы. Они не выберут страховщика, если презентация покажется слабой.
При этом существенная доля клиентов готова доплачивать за более широкое покрытие (52 %), и чаще об этом заявляют представители крупных компаний (60 % с численностью более 500 сотрудников).
Формуле «чем дешевле, тем лучше» отдает предпочтение меньшинство опрошенных компаний (14 %). Чаще о таком подходе заявляют представители малых компаний (18 % с численностью менее 100 сотрудников), а также компаний из регионов (22 % vs 13 % в Москве).
СНИЖЕНИЕ ЗАТРАТ НА ДМС
59 % компаний планируют сохранить бюджет по ДМС на прежнем уровне, а 9 % — увеличить такие расходы. В первую очередь об увеличении говорили представители малого бизнеса (18 % в компаниях <100 сотрудников).
15 % компаний сокращают бюджеты на ДМС — в данной группе превалируют также малые компании (29 % в группе <100 сотрудников) и компании из московского региона (19 % vs 9 % в других регионах РФ).
СПОСОБЫ СНИЖЕНИЯ ЗАТРАТ НА ДМС
Участники опроса назвали несколько способов снижения затрат на ДМС. В частности, исключение из покрытия ряда медицинских услуг, таких как физиотерапия, массаж, дорогостоящие диагностические услуги, расширения сверх базовой программы и др. (37 %).
Другой вариант — франшиза на ЛПУ, что дает частичную, а не полную компенсацию услуг дорогостоящих клиник (31 %).
Пятая часть компаний рассматривает введение лимитов или ограничений по количеству обращений на определенные риски, например, стоматологию, плановую госпитализацию и др. (20 %).
Столько же компаний рассматривают как вариант франшизу на отдельные риски, которая позволяет частично компенсировать определенные услуги — стоматология, плановая госпитализация и др. (20 %).
Сокращение списка рисков в покрытии, таких как отказ от стоматологии, плановой госпитализации и др. рассматривают также 20 % участников опроса.
Другой способ экономии на ДМС — франшиза на отдельные услуги: частичная, а не полная компенсация расширений сверх основной программы, физиотерапии, массажа, AirFlow и др. Его выбирают 17 % опрошенных компаний.