- 16 ноября, 2026
Недостаточность премий пула ОСАГО
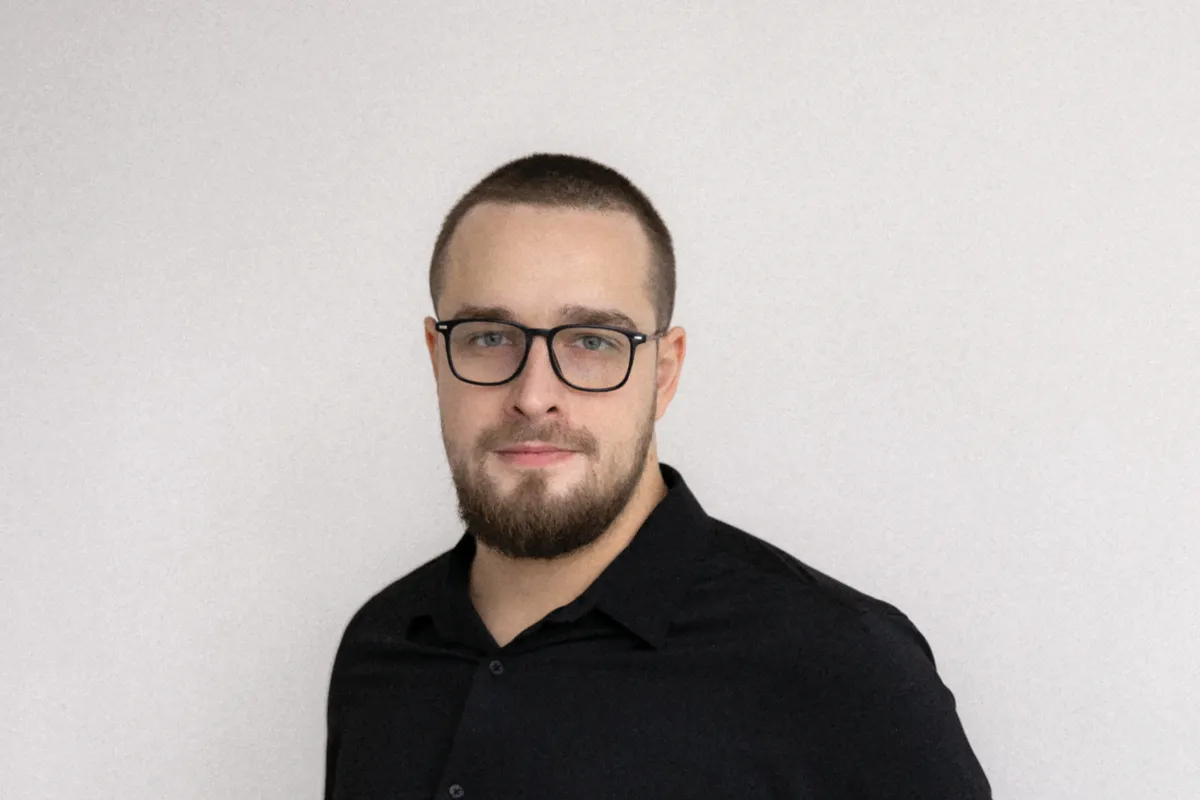
Перестраховочный пул ОСАГО вскоре станет избыточно убыточным для страховщиков, констатирует заместитель директора департамента андеррайтинга по моторным видам страхования ООО «Абсолют Страхование» Михаил Мосесов. И хотя простого и однозначного решения проблемы сейчас нет, эксперт делится своими идеями о возможном эксперименте над перестраховочным пулом, который поможет приблизиться к либерализации тарифов и реформе продукта.
ССТ: Как вы оцениваете работу перестраховочного пула по ОСАГО?
Михаил Мосесов: Перестраховочный пул достаточно эффективен в той форме, в которой он был представлен в качестве альтернативы Е-Гаранту. Целью пула является обеспечение финансовой устойчивости рынка через разделение ответственности страховщиков за водителей высокорискового сегмента, страхование которых масштабно развивается в последние пару лет на фоне общего ужесточения контроля за ОСАГО.
Сегмент пула — не только молодые автовладельцы и водители из «токсичных» регионов, но и автовладельцы с высоким уровнем многократности выплат, с которыми договор ОСАГО заключается по максимальной из диапазона ЦБ ставке. Его убыток покрывает рынок ОСАГО, но юридическое сопровождение и расходы на ведение дел остаются за основным страховщиком. Договор передается в перестраховочный пул в объеме 100 % за вычетом доли участия в перестраховочном пуле. Доля определяется от общего объема продаж всех страховщиков на рынке ОСАГО. За участие в перестраховочном пуле страховщик получает комиссионное вознаграждение. Стандартный размер комиссии составляет 23 %, а для Дальневосточного федерального округа и новых регионов – 35 %.
ССТ: Но те люди, которые не покупают полисы, обычно уверены, что они хорошие водители, и им полис не пригодится. Почему вы считаете, что убыточность возрастет?
М. М.: Допустима и такая гипотеза, но на практике это все же не самые умелые водители с высокой частотностью ДТП в проблемных по рэнкингу ЦБ регионах. Или же граждане, которые не доверяют системе страхования после негативного опыта урегулирования ОСАГО.
Высока вероятность, что группа лиц из первой категории попадет в перестраховочный пул, и здесь вопрос не в плоскости плохих и хороших, а в плоскости достаточности премии по договору страхования для покрытия всех расходов страховщика (возможные убытки и расходы на ведения дела).
Нам придется закладывать долю покрытия входящего перестраховочного пула в тарифы для качественных водителей, иначе мы не уложимся в границы тарифного коридора для поддержания проекта в рамках не катастрофического.
ССТ: Насколько велики эти расходы и какие решения могут быть предложены?
М. М.: Убыточность пула составляет около 160 % при убыточности самого ОСАГО в 97 %, поэтому эти убытки и сопутствующее им расходы перекрывают всю маржинальность продукта для страховщиков. Если брать сугубо страховую деятельность с учетом выплат и аллокации всех расходов, то минус большой, если учесть инвестиционный доход, то минус в пределах «допустимой катастрофы», но он будет расти и дальше пропорционально инфляции в стране, не переставая нести бедственный статус.
Соответственно, встает вопрос: что делать уже через 1,5–2 года, надеяться на инвестиционный доход?
Да, два года назад страховщики конкурировали ценой за так называемый низкочастотный сегмент, и тогда мы все говорили, что это здоровая конкуренция, и недотарификация была неочевидна, потому что высокая ключевая ставка перекрывала расходную часть. Но сейчас недотарификация того же пула составляет около 20 %.
Во времена, когда ключевая ставка постепенно снижается, и бизнес-модель, где снижающийся инвестиционный доход уже не покроет растущие убытки ОСАГО, нужно говорить о расширении коридора именно для высоко-убыточного сегмента, такие действия помогут смягчить минус будущих трех лет.
ССТ: Есть какие-то прогнозы по росту убыточности пула?
М. М.: Думаю, что убыточность перестраховочного пула к концу 2026 года будет достигать примерно 170–180 %. Основной рост будет по итогу первого квартала 2027 года, и мы засвидетельствуем показатель убыточности выше 200 % при росте средней выплаты еще на 10 % к декабрю и расширения доли самого пула за счет более строгого надзора за ОСАГО по камерам.
Сейчас мы уже обязаны сигнализировать ЦБ о потребности в расширении тарифного коридора, но стоит помнить о том, что средний срок выплаты всех расходов по убытку в ОСАГО в ряде случаев составляет до года, поэтому уже сейчас мы живем в парадигме недостаточности премии для выплат 2027–2028.
ССТ: Перекрывать убытки ОСАГО за счет других видов страхования — насколько это вообще целесообразно?
М. М.: Вся ситуация подталкивает к этому вопросу. Убыточность ОСАГО близка к 100 %, убыточность перестраховочного пула ОСАГО приближается к 200 % и, по нашим прогнозам, будет пропорционально расти в текущей парадигме, распределяя расходы на каждого страховщика относительно его доли рынка. Нам придется закладывать долю покрытия входящего перестраховочного пула в тарифы для качественных водителей для поддержания проекта ОСАГО в рамках не катастрофического для нас сценария.
Какой это порог? Каждая компания решает для себя.
Страховщики не должны заработать на ОСАГО — это социальный проект
ССТ: Что вы предлагаете в качестве мер по улучшению рентабельности пула?
М. М.: Попробовать провести эксперимент именно в рамках пула, где законодательно останется только опция ремонта натуральным возмещением, а сроки ремонта будут увеличены до более реалистичных 90 дней, в том числе ввиду нагрузки на сокращающееся число станций в сезоны высокой частотности, но со строгим надзором за страховой по исполнению сроков. Этот эксперимент позволит сделать пул привлекательным для страховщика за счет решения проблемы по срокам, из-за которой сейчас следует большое количество штрафов, и недобросовестных автоюристов.
По части условий страхования — поднять текущую максимальную премию коридора для пула на 20 %, при этом лимит можно поднять до 600 тыс. руб. Данный эксперимент позволит сгладить влияние входящего пула, но не исправит кризис ОСАГО в целом. Для исправления проблемы нужно трансформировать подход в направлении индивидуальных тарифных планов продукта и приближать логику продукта к автокаско. Сейчас я говорю только о важности предсказания будущей статьи расхода по пулу, так как в скором времени нужно будет искать, где брать деньги на входящее перестрахование ОСАГО.
ССТ: Но тогда это может привести к росту тарифа в других видах, потому что деньги-то откуда-то надо брать?
М. М.: Текущие справочники увеличат среднюю стоимость ремонта на 8–12 %. Безусловно, важно будет заложить данную дельту в тариф для поддержания качества урегулирования. Всякая система не может позволить себе тратить больше, чем зарабатывать в долгосрочной перспективе, и мы также должны относиться к ОСАГО.
Природа всякого «перекрывания» одних расходов другими доходами приведет только к росту цен и последующему разгону инфляции. Страховщики не должны заработать на ОСАГО — это социальный проект, но оно не должно являться высоко-убыточной строкой в графе расходов компании и компенсации прочими видами. В этом — главный риск текущих показателей перестраховочного пула и сопутствующих юридических расходов, которые ложатся на страховщика.
Но насколько привлекателен будет в 2028 году рынок ОСАГО для держателей риска, если порог расходов на ведение дел станет настолько велик, что у акционеров страховых компаний будут возникать логичные вопросы: а зачем нам прирастать в виде страхования, где ежеквартально придется отдавать прибыль из маржинальных проектов в проект убыточный, какова цель такого прироста, если перекрыть расходы должны прочие виды — а кто перекроет их расходы?