

- 10 сентября, 2026
Финомбудсмен получит место в ГПК РФ
В Госдуме находятся законопроекты, которые сделают судебные споры с участием финансового уполномоченного более прозрачными, а для мошенников закроют большую часть лазеек. Вице-президент ВСС Сергей Ефремов рассказал в своем интервью, в чем суть готовящихся изменений.
ССТ: Как часто страховщики оспаривают решения финансового уполномоченного?
Сергей Ефремов: В прошлом году рабочая группа ВСС по взаимодействию с финансовым уполномоченным провела исследование, чтобы понять проблематику, связанную с оспариванием в судах решений финомбудсмена и со стороны потребителя, и со стороны страховщиков.
По итогам 2024 года доля решений финуполномоченного в пользу страховщиков по ОСАГО составляла 64 %, по каско — 52 %, по жизни и здоровью — 74 %. При этом доля обращений в суды от страховых организаций, несогласных с решением финуполномоченного, по итогам 2024 года находилась в пределах 5 %, по итогам первого квартала 2025 года — 4 %. То есть основная часть судебных споров по решениям финомбудсмена инициируется потребителем, причем в большинстве случаев эти обращения связаны с завышенными требованиями к страховщику.
В российском праве в настоящее время отсутствует специальное регулирование, определяющее процессуальные особенности рассмотрения судами дел с участием финансового уполномоченного. В связи с этим финуполномоченный предложил внести в Гражданско-процессуальный кодекс изменения, связанные с порядком обжалования своих решений. Предлагается дополнить ГПК новым подразделом, в рамках которого определить специфику рассмотрения таких дел, а также внести изменения в Федеральный закон «Об уполномоченном по правам потребителей финансовых услуг».
ССТ: На какой стадии сейчас находится работа над законопроектом?
С. Е.: Законопроект подготовлен, рассмотрен при участии страховых организаций и направлен в Государственную Думу. Мы принципиально поддержали эту инициативу. Часть новаций являются приоритетными для страховщиков.
Предлагается дополнить ГПК новым подразделом, в рамках которого определить специфику рассмотрения таких дел, а также внести изменения в Федеральный закон «Об уполномоченном по правам потребителей финансовых услуг».
Например, это часть пятая статьи 319.1 ГПК РФ, где говорится, что запрос об истребовании документов, положенных в основу решений финансового уполномоченного, а также процессуальные документы, в том числе содержащие персональные данные потребителя, могут направляться судом финансовому уполномоченному в электронном виде. Раньше такой возможности не было — все документы нужно было отправлять по почте, в бумажном виде. Легитимация электронного обмена документами между судом и финуполномоченным исключает целую череду дополнительных запросов, ускоряет, упрощает процедуры.
Доля решений финуполномоченного в пользу страховщиков, 2024
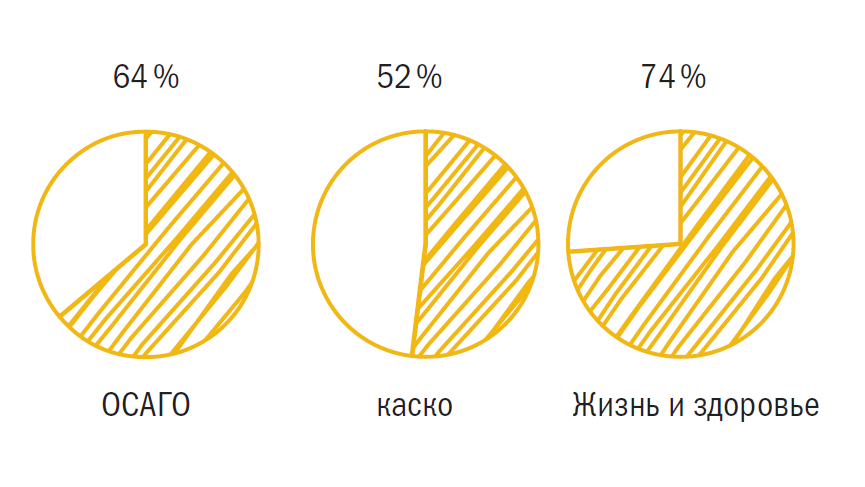
Следующее важное изменение касается пропущенного срока. Норма гласит, что в случае пропуска процессуального срока по поводу заявления об обжаловании решения финансового уполномоченного, к которому не приложено ходатайство о восстановлении пропущенного процессуального срока, суд возвращает заявление без рассмотрения.
ССТ: Для каких дел характерны такие ситуации?
С. Е.: Это характерно в основном для потребителей — физических лиц и их представителей. То есть, когда вступают в дело посредники-автоюристы, или когда потребитель, который был ранее согласен с решением, вдруг меняет свою позицию. В первую очередь, это создавало правовую неопределенность.
Легитимация электронного обмена документами между судом и финуполномоченным исключает целую череду дополнительных запросов
Важный аспект: при обжаловании решения финансового уполномоченного, в основу которого положена организованная им независимая экспертиза, оценка, финансовая организация имеет право просить суд назначить проведение дополнительной или повторной экспертизы только по правилам статьи 87 ГПК РФ. А эти правила гласят, что такие экспертизы назначаются лишь в том случае, если были выявлены ошибки или нарушения. Иными словами, должны быть четкие обоснования или новые обстоятельства.
ССТ: А если новые обстоятельства открываются именно в суде — это не требует возврата рассмотрения дела к финуполномоченному?
С. Е.: В принципе, должен быть возврат к финансовому уполномоченному, но здесь суд, конечно, вправе принять любое решение. Однако дело совсем в другом.
Допустим, потребитель просто не согласен с решением финуполномоченного — и все, суды назначали новую экспертизу. Но подождите — а какие обоснования считать, что в деле что-то изменилось, что есть какие-то ошибки?! Просто так экспертизу назначить нельзя — она должна быть обоснована, исходя из требований статьи 87 ГПК РФ. Такой вот принципиальный тезис.
Еще приоритетный для страховщиков аспект. В случае несогласия с решением финансового уполномоченного потребитель финансовых услуг вправе обратиться в суд с исковым заявлением к финансовой организации по общим правилам, установленным ГПК, с учетом особенностей, предусмотренных настоящей главой. При этом решение финансового уполномоченного не пересматривается, потому что первоначально клиент обращался в страховую компанию, а затем на основании решения страховой компании обращался к правозащитнику. Поэтому при несогласии с решением финансового уполномоченного он должен в суд обращаться с претензией к финансовой организации. По сути, это и сейчас так должно быть, но предлагаемые изменения в ГПК более четко прописывают, что должна быть такая последовательность и никак иначе.
В случае несогласия с решением финансового уполномоченного потребитель финансовых услуг вправе обратиться в суд с исковым заявлением к финансовой организации по общим правилам, установленным ГПК, с учетом особенностей, предусмотренных настоящей главой.
ССТ: Есть ли позиции, по которым ВСС не поддерживает инициативу финомбудсмена?
С. Е.: Да, в одном важном моменте позиция страховщиков расходится с мнением финансового уполномоченного: мы против того, чтобы финансовый уполномоченный самостоятельно определял предмет и основание спора.
Такие ситуации особенно часто бывали по ДМС и по страхованию жизни, когда гражданин обращается, скажем, с переломом руки, а финансовый уполномоченный проводит расследование, выявляет дополнительные диагнозы и видит, что у потребителя, предположим, еще и диабет, а значит, выплата должна быть больше. Но потребитель ведь не обращался с этими вопросами к финансовому уполномоченному! Однако финомбудсмен заявлял: «Ну, потребитель просто не понимает…», — и сам определял суть спора.
Мы полагаем, что если потребитель обращается в страховую компанию с конкретным запросом и просит рассмотреть спор в конкретных условиях, то не надо здесь думать за него! Поэтому мы предлагаем в ГПК закрепить, что финансовый уполномоченный не вправе изменять предмет спора, исходя из сведений о существе спора, указанных потребителем финансовых услуг в своем обращении в соответствии с пунктом 4 части 1 статьи 17 Настоящего Федерального закона, а также с учетом сведений о требованиях потребителя финансовых услуг, указанных в заявлении о восстановлении нарушенного срока, направленного в финансовую организацию.
ССТ: Насколько важными вы считаете предложенные финуполномоченным изменения?
С. Е.: Действительно, внести в ГПК такие изменения нужно, и работа уже проведена большая и со стороны самого финансового уполномоченного, и со стороны банков и страховых компаний.
Хочу отметить еще один проект изменений в закон о финансовом уполномоченном, подготовленный совместно со страховыми компаниями. Дело в том, что по итогам 2025 года финансовый уполномоченный выявил более 61 тыс. обращений, предположительно, скрытых автоюристов — практически половина всех обращений. Автоюристы при этом уходят от налогообложения и пошлин.
Выход простой: если потребитель финансовых услуг пользуется единым порталом госуслуг или хоть раз заходил в личный кабинет финуполномоченного и др., то и заявление свое он должен подавать в электронном виде.
В чем суть? Если происходит официальная уступка прав требования, автоюрист обращается к финуполномоченному уже как юридическое лицо, как профессиональный участник рынка, который должен заплатить пошлину за обращение к финомбудсмену. А здесь получается так, что, вроде бы, обращается потребитель, хотя по всем признакам видно, что это работает какая-то юридическая контора.
ССТ: Как с этим бороться?
С. Е.: К финуполномоченному можно обратиться либо в электронном виде, либо по почте. Как мы все понимаем, второй путь как раз открывает возможности для нарушения.
Выход простой: если потребитель финансовых услуг пользуется единым порталом госуслуг или хоть раз заходил в личный кабинет финуполномоченного и др., то и заявление свое он должен подавать в электронном виде. Такая поправка поможет реально бороться с недобросовестными лицами, которые уклоняются от оплаты услуг финансового уполномоченного.