- 8 сентября, 2025
Функция должна стать системной
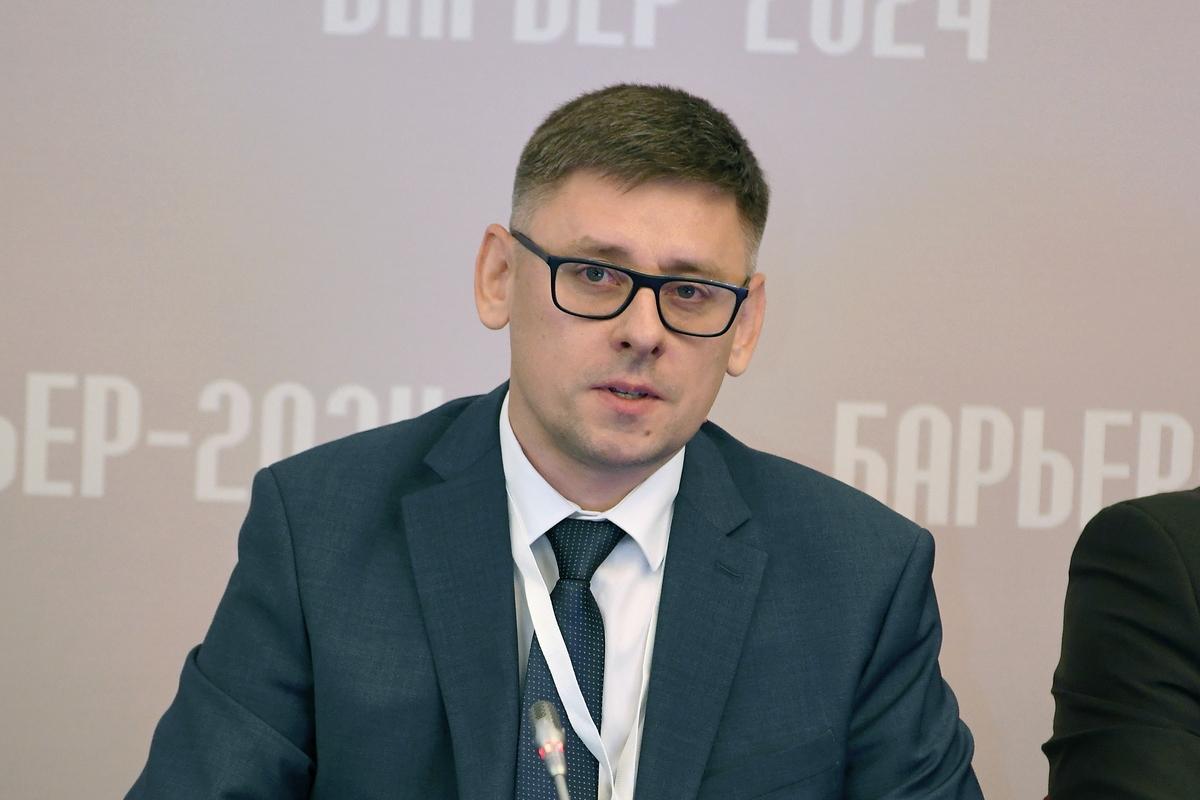
Для эффективной деятельности по страхованию нужна современная кросс- функциональная система по противодействию страховому мошенничеству. Заведующий сектором противодействия страховому мошенничеству Департамента страхового рынка Банка России Василий Кулаков полагает, что противодействие страховому мошенничеству является важным фактором обеспечения доступности страховых услуг и сдерживания роста их стоимости, а законодательное закрепление требований к управлению рисками и противодействию недобросовестным практикам поможет сделать работу системной.
ССТ: Какие особенности характерны для мошенничества и недобросовестных действий в страховании?
Василий Кулаков: Под термином «мошенничество» в сфере страховании обычно понимается широкий набор ситуаций: попытки необоснованного получения страхового возмещения за счет прямого обмана — например, когда происходит инсценировка страхового случая, или так называемого бытового мошенничества — например, когда при ДТП заявляются также для ремонта отдельные детали, которые были повреждены ранее; внесение недостоверных данных в договор страхования с целью снижения его стоимости; мошеннические действия сотрудников страховщика или третьих лиц по продаже «липовых» полисов. Продолжать этот список можно очень долго, способы совершения ограничиваются лишь фантазией самого злоумышленника и наличием уязвимостей в используемых страховщиками мерах защиты. Объединяет перечисленные примеры желание получить необоснованную выгоду в рамках договора страхования.
Результат таких противоправных действий, если они оказываются успешными, всегда один — дополнительные издержки закладываются в стоимость страхового продукта и существенно снижают готовность страховщиков предлагать страховой продукт на рынке, что напрямую отражается на добросовестных потребителях.
Деятельность страховщика по противодействию страховому мошенничеств — это сложный и многовекторный процесс. Я бы определил ее как совокупность средств и методов противодействия преднамеренным действиям или бездействию (как внешним, так и внутренним), направленным на получение необоснованной выгоды за счет страховой организации.
ССТ: Почему вопросы мошенничества и недобросовестных действий в страховании находятся в фокусе внимания регуляторов в России и за рубежом?
В. К.: Реализация рисков мошенничества негативно влияет на ценовую и фактическую доступность страховых услуг, ухудшает условия для формирования конкурентоспособного рынка, снижает доверие потребителей, влияет на искажение данных, приводя к принятию неверных управленческих решений. Это существенный ограничительный фактор для развития страхового рынка. Поэтому, когда уровень мошенничества начинает оказывать существенное влияние на развитие рынка, вопросы противодействия ему попадают в зону особого внимания регуляторов.
Во многих юрисдикциях регуляторы ориентируются на международные требования, например, «Основные принципы страхования» Международной ассоциации органов страхового надзора. Стандарт № 21 в области мер по борьбе с мошенничеством определяет, что регулятор устанавливает методологическую основу в виде инструкций и правил и контролирует их выполнение. Нормативное закрепление требований помогает выстроить и стандартизировать процессы взаимодействия регулятора, страховщиков (в том числе в рамках профессиональных объединений), правоохранительных органов, что является основополагающим для эффективного противодействия страховому мошенничеству.
В России возможность законодательного закрепления элементов системы противодействия недобросовестным практикам в страховании сейчас рассматривается в рамках развития требований к системе управления рисками страховщиков в целом1.
ССТ: Какие сегменты страхового рынка испытывают давление мошенничества в наибольшей степени?
В. К.: Если исходить из статистики ВСС, то наиболее подверженным влиянию мошенничества по-прежнему остается ОСАГО: 88 % — по количеству сообщений страховщиков о событиях с признаками преступлений, 46 % — по объему ущерба. Однако доля ОСАГО постепенно размывается иными видами страхования: страхованием жизни, имущества физических лиц, грузоперевозок.
ССТ: Как вы оцениваете текущий уровень мошенничества в страховании?
В. К.: Оценки вправе давать правоохранительные органы на основании официально зарегистрированных преступлений, а также профессиональные объединения страховщиков, обобщающие информацию о количестве направленных страховщиками заявлений по событиям с признаками мошенничества.
Данные нашего мониторинга региональных рисков2 по ОСАГО показывают, что уровень рисков недобросовестных действий в последние годы в целом снижается. С 2019 года мы ежеквартально публикуем результаты этого мониторинга на своем сайте.
ССТ: Насколько мошенничество в страховании критично для страхового рынка, учитывая, что 80 % случаев — это так называемое бытовое мошенничество? Может ли оно принести существенный ущерб страховщикам?
В. К.: Смотря что подразумевать под «критичностью». Неся финансовые убытки от невыявленных и незаблокированных мошеннических требований о выплате, от низкого уровня лояльности персонала и контрагентов и т. п., страховая организация становится менее эффективной и конкурентоспособной на рынке. Как я уже отмечал, последствия мошеннических действий влияют и на финансовые результаты страховщика, и на стоимость и доступность страховых продуктов, на готовность предлагать новые продукты.
На мой взгляд, в настоящее время эффективная деятельность по страхованию (в частности, по автострахованию, НС, имущественному страхованию) невозможна без наличия у компании современной и рациональной кросс-функциональной системы противодействия страховому мошенничеству.
Если был причинен ущерб, то в целом неважно, как это было сделано — было ли это бытовое или профессиональное мошенничество. Разница лишь в подходах к противодействию таким явлениям. Для профилактики бытового мошенничества эффективны информационные кампании: разъяснение последствий недобросовестных действий, формирование в обществе нулевой терпимости к мошенничеству, работа страховщиков по повышению уровня доверия и лояльности своих клиентов, совершенствование процессов для минимизации ситуаций, в которых возникает соблазн совершения недобросовестных действий. Для борьбы с организованной преступностью важным является выстраивание системного взаимодействия страховщиков и правоохранительных органов.
ССТ: Какие меры могли бы повысить эффективность такого взаимодействия?
В. К.: В каждом регионе России с учетом его специфики складывается своя обстановка по развитию рисков мошенничества, их уровню и особенностям, и, соответственно, необходимы различные меры и масштаб усилий по воздействию на них. В свою очередь местные органы власти обладают достаточной автономией для самостоятельного осуществления действий для минимизации рисков мошенничества, не вынося проблему на федеральный уровень. Поэтому первоочередной мерой является обеспечение вовлеченности в эту работу всех заинтересованных региональных участников, согласование комплекса задач и правильное распределение ролей при их выполнении.
Важен фокус внимания к проблеме со стороны руководства регионов, в том числе в части организации контроля. С такими целями проводятся межведомственные совещания, по результатам которых необходимые действия участников закрепляются протоколами.
В качестве эффективных механизмов непосредственного воздействия на преступность в сфере страхования можно выделить закрепление куратора от территориального органа МВД за рабочими группами страховщиков, согласование рекомендаций, определяющих алгоритмы действий как страховщиков, так и подразделений МВД при расследовании страхового мошенничества. В случае существенных угроз хорошо проявляет себя инициатива по созданию при МВД групп, специализирующихся на противодействии страховому мошенничеству, или еще более узко — мошенничеству в сфере автострахования.
ССТ: Какие механизмы применяются для мониторинга и предотвращения страхового мошенничества?
В. К.: Банк России ведет мониторинг региональных рисков недобросовестных действий в ОСАГО. В рамках мониторинга регионам начисляются «штрафные» баллы в зависимости от степени отклонения региональных значений от среднероссийских с последующим распределениям по группам риска (зонам), дополнительно анализируются данные о количестве заявлений о событиях, имеющих признаки преступлений, ведется работа по выявлению аномалий реестров договоров и убытков, которые могут свидетельствовать о тенденциях и проявлениях страхового мошенничества.
Наибольшие риски в регионах «красной» зоны по состоянию на 1 июля 2025 года, таких регионов два — Новосибирская область и Республика Ингушетия. Результаты мониторинга размещаются на официальном сайте Банка России, в подразделе «Аналитика» раздела «Страхование».
При необходимости результаты мониторинга дополнительно доводятся до сведения местных органов власти и охраны правопорядка, организуются совещания и проводятся мероприятия, направленные в том числе на предупреждение очагов развития таких явлений. Также в качестве отдельного направления выделю работу по организации на региональном уровне доступа страховщиков при урегулировании убытков к материалам фото- и видеофиксации дорожного движения.
Подобный механизм получения данных востребован страховщиками и полезен, например, для выявления признаков имитации событий, заявляемых в качестве страховых случаев.
ССТ: Какие показатели для оценки уровня «проблемности» региона считаются наиболее значимыми?
В. К.: К основным показателям, характеризующими ситуацию в том или ином регионе, относятся средняя страховая выплата, частота страховых случаев, скользящий коэффициент выплат, частота судебных выплат, уровень жалоб потребителей, доля возбужденных уголовных дел по заявлениям страховщиков и индикатор выборки по признаку «неоднократности» убытков. Каждый из них дает представление об определенных самостоятельных тенденциях.
Обоснованность использования этих показателей основана на опыте мониторинга рисков с 2019 года.
ССТ: Как меняется ситуация в регионах «красной зоны»?
В. К.: Постепенно намечаются позитивные тенденции в субъектах СКФО. Это связано с вынесением проблемы страхового мошенничества на уровень межведомственной рабочей группы по противодействию финансовым преступлениям. Межведомственные совещания на региональном уровне дали существенный импульс работе как правоохранительных, так и иных органов власти в Республиках Северного Кавказа.
Всего за 7 месяцев текущего года проведено уже 20 межведомственных совещаний различного формата, где-то происходит постановка новых задач, либо осуществляется контроль и корректировка уже реализуемых.
ССТ: Какие новые технологии и инструменты, например, искусственный интеллект, большие данные и т. п. применяются для выявления мошенничества?
В. К.: Современные методы применяются для анализа большого объема данных, в их числе — автоматизированное применение алгоритмов для выявления косвенных признаков мошенничества или аномалий и несоответствий, которые могут быть вызваны мошенничеством.
В целом эффективность подобной аналитической работы во многом зависит от объема данных и их достоверности. Сейчас информация о страховой истории формируется в АИС Страхования, что дает значительные возможности по развитию инструментов выявления признаков недобросовестных действий.
- Проект Федерального закона № 405773-8 «О внесении изменений в Закон Российской Федерации «Об организации страхового дела в Российской Федерации» и отдельные законодательные акты Российской Федерации» 18.02.2025 принят ГД в первом чтении.
- Результаты мониторинга публикуются на сайте Банка России: http://www.cbr.ru/insurance/analytics/