- 29 мая, 2025
Страхование — это доверие
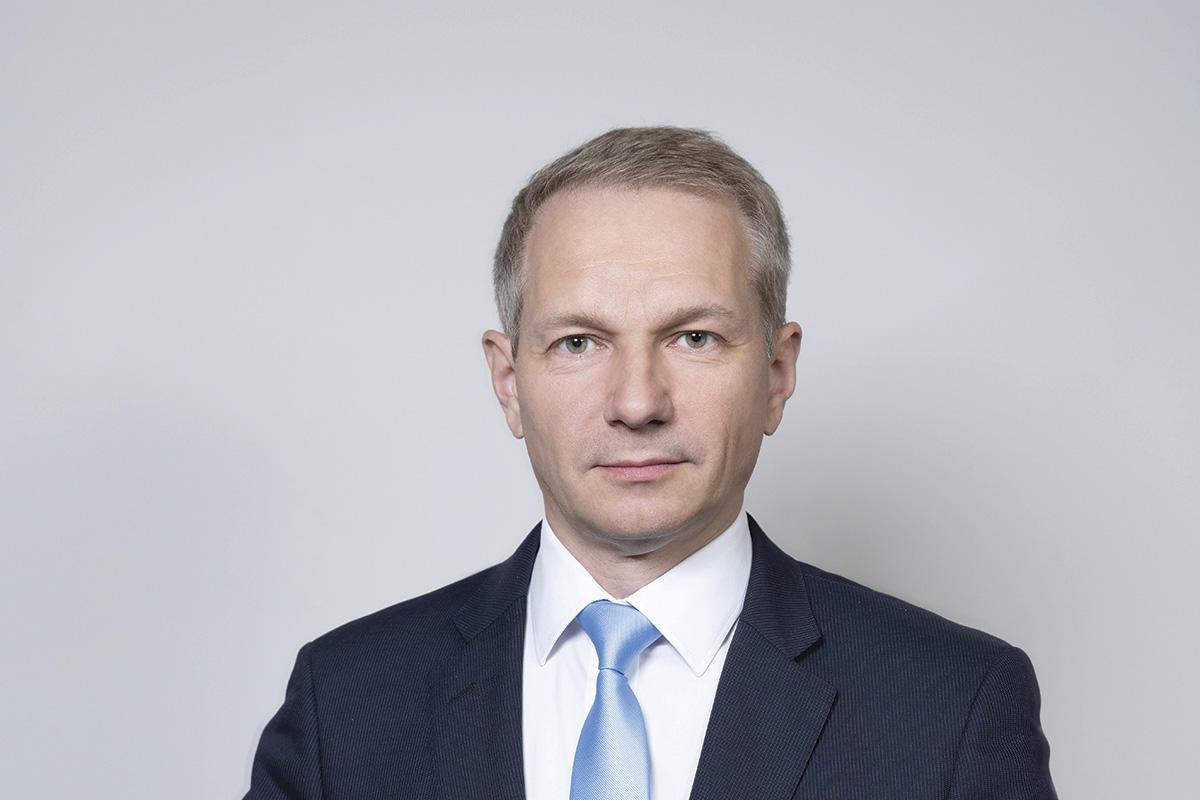
По мнению первого заместителя генерального директора АО «ГСК «Югория» Андрея Языкова, доверие и уважение к клиенту должны быть главными двигателями страхового рынка.
ССТ: Почему не объем продаж, а отношения с клиентом выходят сейчас для страховщиков на первый план?
Андрей Языков: В зарубежной практике есть ряд понятий, таких как «продажа под давлением», «искаженная мотивация», которые наглядно отражают дефекты коммуникаций с клиентами — да, за высокое вознаграждение посредник продаст продукт любого качества. Но рынок от этого только проиграет — недовольный клиент в следующий раз не купит даже тот продукт, который ему реально необходим. А мы с вами получаем «дутый рост рынка», при котором прирост объемов комиссионного вознаграждения будет превышать темп роста нетто-страхового рынка.
Когда клиенту понятны все параметры продукта, когда продукт правильно и по-честному продают, а в момент страхового события профессионально и ответственно урегулируют, предоставляя клиенту максимально подробную информацию о ходе урегулирования, — это способствует росту доверия к страховщику, а доверие неизбежно создаст органический прирост рынка. Поэтому я руководствуюсь исключительно этим принципом — доверие.
ССТ: Как вы оцениваете уровень доверия к страховщикам сейчас, и что может его повысить?
А. Я.: Как показывают многочисленные исследования, доверие к страховщикам остается на невысоком уровне. При этом есть сегменты, где рынок устоялся, конкуренция высока, а клиенты активно «голосуют ногами» — например, это сегмент автомобильного каско.
Но в других сегментах, именно в силу ограниченной конкуренции, проблем остается достаточно много. Тревожными индикаторами являются высокие комиссии, низкий уровень выплат и высокий уровень отказов в выплате. Особенно меня беспокоят отказы, свидетельствующие о ложных ожиданиях, сформированных у клиентов. Все это мешает доверию, а значит и самому рынку в его развитии.
ССТ: Многие страховщики сетуют на низкую страховую культуру своих клиентов и высокие издержки, связанные с разъяснением продукта при продаже: все всегда, как первый раз, приходится рассказывать почти с нуля, что особенно трудозатратно в кредитных конвейерах. Может, стоит упростить продукты, что снизит сложность продаж и снизит стоимость продукта для клиента?
А. Я.: Мы с вами обсудили хороший пример — каско. В большинстве случаев клиент действительно выбирает себе покрытие в соответствии со своими ожиданиями и финансовыми возможностями. И это действительно зачастую многоитеррационный процесс. В кредитном каско развилок гораздо меньше. Но у клиента все равно есть выбор, более-менее прозрачное понимание цены, информация о том, какие риски защищены, и, что важно, кто и как проводит урегулирование.
Чем еще хорош пример с каско — в этом продукте последствия клиентской ошибки или ошибки продавца в выборе покрытия незначительные, то есть, убытки при отказе или неполной выплате из-за неправильно понятого продукта обычно посильны для семьи. В следующий раз они выберут такое покрытие и страховщика, который полноценно защитит их с учетом предыдущего опыта и преодоленных ошибок.
За высокое вознаграждение посредник продаст продукт любого качества. Но рынок от этого только проиграет — недовольный клиент в следующий раз не купит даже тот продукт, который ему реально необходим.
Но приведу противоположные примеры. Если ваш единственный дом сгорел, и вам отказали в выплате, то вряд ли вас утешит возможность застраховаться у другого страховщика. Или отказы в выплате в кредитном страховании, когда при потере кормильца долги ложатся на семью. Я сейчас даже не про социальную составляющую говорю, а, скорее, про некую добросовестность.
Соглашусь, чем проще и прозрачнее продукты, тем выше польза для рынка. Но прозрачным продукт должен быть по многим критериям. То есть это КИД — но не для галочки, а разумный, понятный. Ценообразование должно быть прозрачное, а комиссия — адекватная. И доля отказа в выплате должна быть разумная, и доля расторжений в период охлаждения должна быть низкой. Вот, собственно, наверное, моя мечта о том, каким должен стать рынок.
ССТ: Как достичь баланса между ценным с потребительской точки зрения страховым продуктом, когда основная часть страхового взноса направлена на покрытие риска, и качественной продажей через банки и других посредников?
А. Я.: Искаженная за счет высокой комиссии мотивация клиентского менеджера очевидно приводит к искаженным продажам. Если у продавца мотивация на то, чтобы продать продукт любой ценой, это одно, а если разъяснить и вовлечь — это совершенно другое.
Проблема искаженной мотивации в банковском канале есть во всех странах. Например, в Нидерландах не могли «в лоб» справиться с искаженной мотивацией в инвестиционном страховании жизни, и просто запретили комиссионное вознаграждение, заменив его на почасовую ставку за консультации по инвестиционным продуктам. Логично — в этом случае плата не привязана к объему продаж, а зависит только от реально понесенных трудозатрат. Пожалуйста, сколько времени на консультации потратил, столько и заработал.
Доля отказа в выплате должна быть разумная, и доля расторжений в период охлаждения должна быть низкой
Продукт с комиссией 80 плюс процентов не имеет клиентской ценности. Это ценность для канала продаж. А сейчас клиент всеми силами пытается отказаться от навязанных страховок, потому из-за разрушения доверия продукты почти утратили клиентскую ценность. Люди считают себя обманутыми, когда они платят несоразмерно много, или выплаты получают несоразмерно мало. Поэтому, восстановив доверие, мы получим увеличение рынка, а не снижение. Да, брутто-тарифы снизятся — просто уйдет вот эта дутая часть, связанная с комиссиями. Но сам рынок вырастет.
Мне бы очень не хотелось реализации радикальных инструментов, имеющихся в арсенале регуляторов других стран — например, полный запрет на комиссию в кредитном страховании — банк защищает свои интересы, т.е. оказывает услугу самому себе, а значит, не вправе брать комиссию. Или модель отложенных продаж, когда в точке выдачи кредита запрещено продавать любые дополнительные услуги, кроме кредита. Но это нерыночные инструменты, хотя и применялись в самых передовых рыночных странах.
ССТ: Каким образом можно изменить ситуацию и стимулировать рынок к разработке продуктов, ориентированных на клиентов, а не на каналы продаж?
А. Я.: Есть интересная международная практика, которая уже переросла в целый регуляторный комплекс — Product Governance. В основе находится подход, когда предприятие публично декларирует, что оно делает продукт для определенной целевой аудитории, указывая ценности и цели продукта.
Чтобы упростить восприятие обилия страховых продуктов для клиента, на базе ВСС можно было бы разработать короткий набор типовых простых правил страхования, в которых нет подводных камней, нет жестких оговорок, нет мелкого шрифта, который всех раздражает. И распространять подобный продукт можно с пометкой «Одобрено ВСС». В таком случае ВСС могло бы взять на себя часть коммуникаций с клиентами по разъяснению продуктов и контролю качества от продаж до урегулирования убытков, как раз проявив заботу о росте доверия на рынке.
При этом инновации на рынке можно сохранить. Пусть страховщики выпускают любой новый продукт, но пока он не достиг определенной массовости, у него будет другая маркировка, например «инновационный». Клиент сразу будет понимать: такой продукт требует изучения, а «одобренный» — уже проверенный, простой, формула выплаты в нем несложная, не содержит подводных камней, а на страховщика в таких продуктах можно и нужно жаловаться в страховой союз. Маркировка может быть любой, в т.ч. цветовой — зеленой и красной.
ССТ: Пока мы говорили об индикаторах на этапе покупки. А на этапе урегулирования убытков существует возможность сформировать контрольные клиентские метрики?
А. Я.: В рамках подхода Product Governance страховщик обязан постоянно собирать обратную связь для целей улучшения продукта. Важным индикатором качества урегулирования убытков должна являться доля пролонгаций, NPS, CSI (такие показатели ведут большинство страхов щиков) и, безусловно, доля отказов в выплате (ведет, в том числе, страховой надзор). Таким образом, у рынка есть широкий набор и внутренних, и внешних публичных метрик.
ССТ: Этот бенчмарк должен устанавливаться регулятором? Потому что самому себе сложно установить границы…
А. Я.: На мой взгляд, текущая работа нашего страхового объединения сложилась таким образом, что у нас есть все шансы сформировать на своем профессиональном уровне набор показателей и инструментов для выравнивания негативных трендов, не дожидаясь вмешательства законодателей или регулятора.
Люди считают себя обманутыми, когда они платят несоразмерно много, или выплаты получают несоразмерно мало. Восстановив доверие, мы получим увеличение рынка, а не снижение. Уйдет дутая часть, связанная с комиссиями. Но сам рынок вырастет.
Как показывает зарубежный опыт, достаточно сложно спрогнозировать реакцию рынка на то или иное нерыночное вмешательство. Например, когда в одной европейской стране обязали посредников раскрывать в договоре страхования размер своего комиссионного вознаграждения, законодатели ожидали, что посредникам будет стыдно показывать крупные цифры, и комиссионное вознаграждение начнет снижаться. Однако образовался обратный эффект — агенты не захотели снижать свою комиссию и честно ее демонстрировали в полном объеме. Но клиенты, недовольные таким ценообразованием и пониманием, что они ничего не могут изменить, начали отказываться от заключения договоров страхования, считая раскрытое ценообразование несправедливым. Рынок заметно проиграл, а желаемый эффект не был достигнут.
Так что, я верю в здравый смысл, конкуренцию и доверие.